功能說明
公司付款給外部講師、接案者、房東等對象時,可能需要先代扣所得稅與二代健保補充保費,再把剩餘金額付給對方。COMMEET 把這類「勞務費」放進費用報銷流程:財務先設定規則,同仁依規則填單,系統自動試算代扣所得稅、代扣補充保費與實領金額;付款後,財務可在【各類所得稅管理】與【補充保費管理】集中處理繳款與申報資料。
適用情境
- 支付外部講師的講演鐘點費、稿費,或外包設計、顧問等服務費。
- 向個人承租辦公室,每月支付房屋租金。
- 外包案件需先付頭款,完成後再付尾款。
- 財務每月彙整代扣所得稅與補充保費,產生繳款書與申報檔。
操作步驟
建議先看 流程總覽 了解整體流程,再依角色查看對應的步驟。
一、財務設定
二、申請人填單
三、財務後續作業
四、參考資料
※ 本功能涉及角色:申請人(填寫表單)、超級管理者 (Admin)、財務會計(設定規則、付款、繳款與申報)。【各類所得稅管理】與【補充保費管理】預設開放給超級管理者與財務會計。
流程總覽
一筆勞務費從設定到繳款與申報,依序經過以下階段。公司的總支出不變,只是分成所得人、國稅局、健保署三個付款對象。
收到實領金額
繳給國稅局並申報
繳給健保署並申報
Step 1:建立勞務費的費用項目
操作路徑
進階管理 > 費用及科目設定 > 費用項目
說明
- 新增或編輯費用項目。
- 開啟「適用特定類別政策設定」,選擇「勞務費」後儲存。
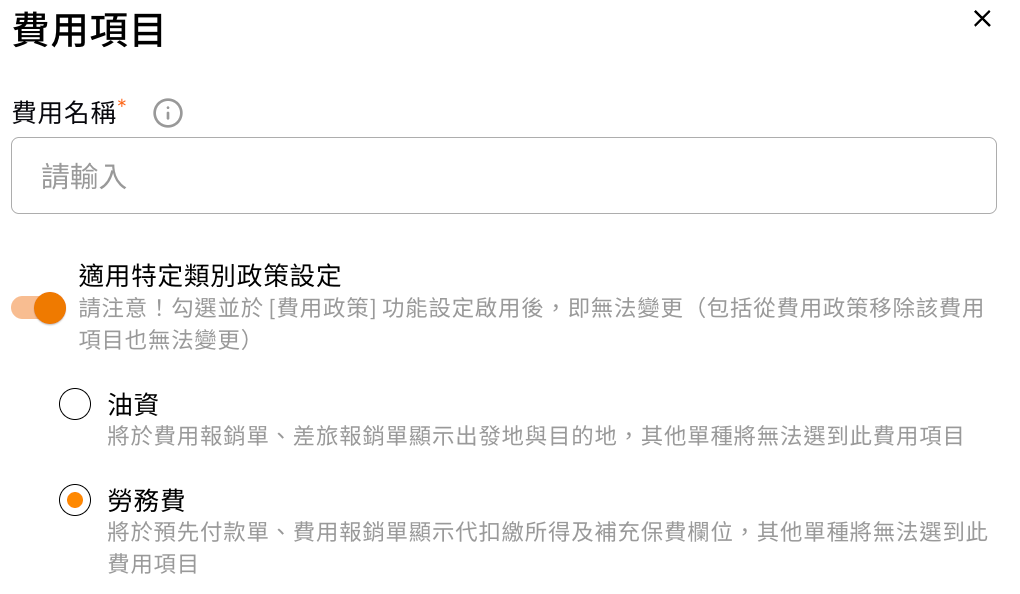
每個勞務費的費用政策只能選一種所得人身份,而一個費用項目只能放在一個費用政策,建議依身份分開建立費用項目,例如:
| 費用項目名稱範例 | 對應的所得人身份 |
|---|---|
| 勞務費-個人-境內 | 個人-境內居住者 |
| 勞務費-個人-境外 | 個人-境外居住者 |
| 勞務費-非個人-境內 | 非個人-境內居住者 |
| 勞務費-非個人-境外 | 非個人-境外居住者 |
費用項目的其他欄位設定方式,詳見 操作手冊 G.02 費用項目設定。
Step 2:設定勞務費的費用政策
操作路徑
進階管理 > 費用政策
說明
- 新增費用政策並輸入名稱。
- 「適用費用項目」選擇 Step 1 建立的勞務費項目。
- 選擇「適用所得人身份」。
- 勾選「適用所得類別」,申請人填單時只能從勾選的類別中選擇。
- 勾選「92 – 其他所得」時,需再選擇其他所得給付項目代號。
- 勾選「9A – 執行業務所得」時,需再選擇執行業務者業別代號。
- 視需要設定金額或附件檢核後儲存。
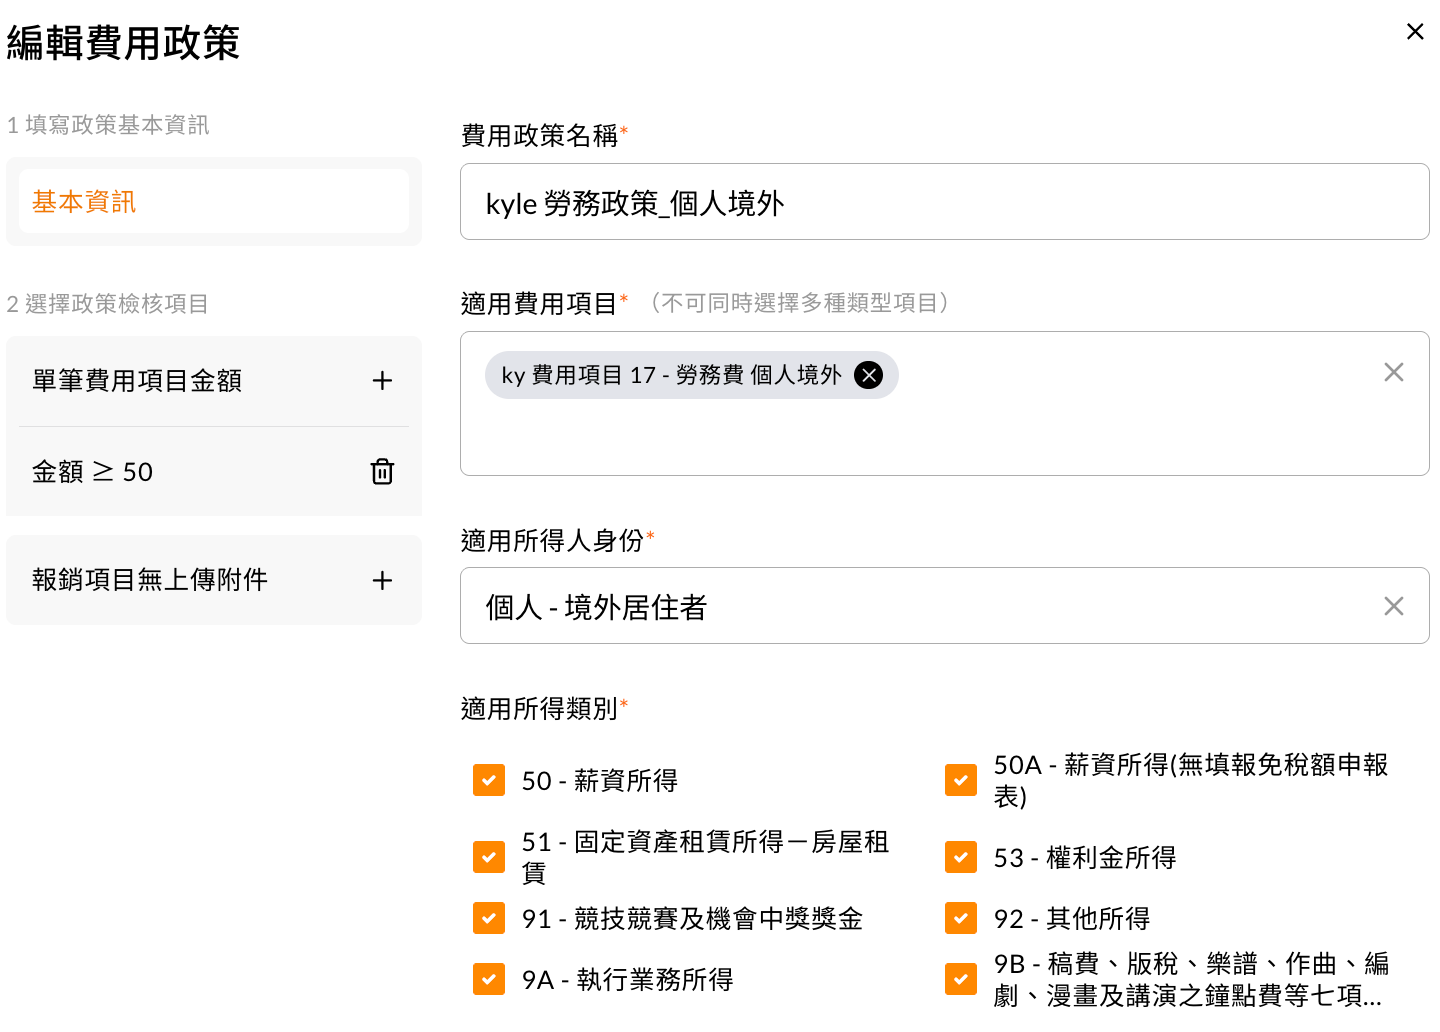
▲ 示範畫面:適用所得人身份選「個人 – 境外居住者」時,可勾選的所得類別。
所得人身份共四種,可勾選的所得類別與申請人填單時的額外判斷如下:
| 所得人身份 | 常見例子 | 可選所得類別 | 填單時的額外判斷 |
|---|---|---|---|
| 個人-境內居住者 | 居住台灣的講師或接案者 | 50、50A、51、53、91、92、9A、9B | 是否符合免繳補充保費 |
| 個人-境外居住者 | 外籍顧問、境外講師 | 50、50A、51、53、91、92、9A、9B | 是否在台滿 183 天、是否投保全民健保 |
| 非個人-境內居住者 | 境內事務所等非個人對象 | 51、53、91、92、9A | 無 |
| 非個人-境外居住者 | 境外事務所等非個人對象 | 51、53、91、92、9A | 無 |
各所得類別的名稱與常見情境:
| 代碼 | 名稱 | 常見情境 |
|---|---|---|
| 50 | 薪資所得 | 兼職人員薪資 |
| 50A | 薪資所得(無填報免稅額申報表) | 未填報免稅額申報表的兼職人員薪資 |
| 51 | 固定資產租賃所得-房屋租賃 | 向個人承租辦公室 |
| 53 | 權利金所得 | 授權使用費 |
| 91 | 競技競賽及機會中獎獎金 | 比賽或抽獎獎金 |
| 92 | 其他所得 | 不屬於其他類別的所得 |
| 9A | 執行業務所得 | 獨立專業人士的服務費 |
| 9B | 稿費、版稅、講演鐘點費等 | 稿費、講師鐘點費 |
費用政策的檢核項目與簽核關卡設定,詳見 操作手冊 G.03 費用政策。
Step 3:確認供應商類型、付款條件與公司資料
一、供應商:國稅局與健保署
進階管理 > 供應商管理
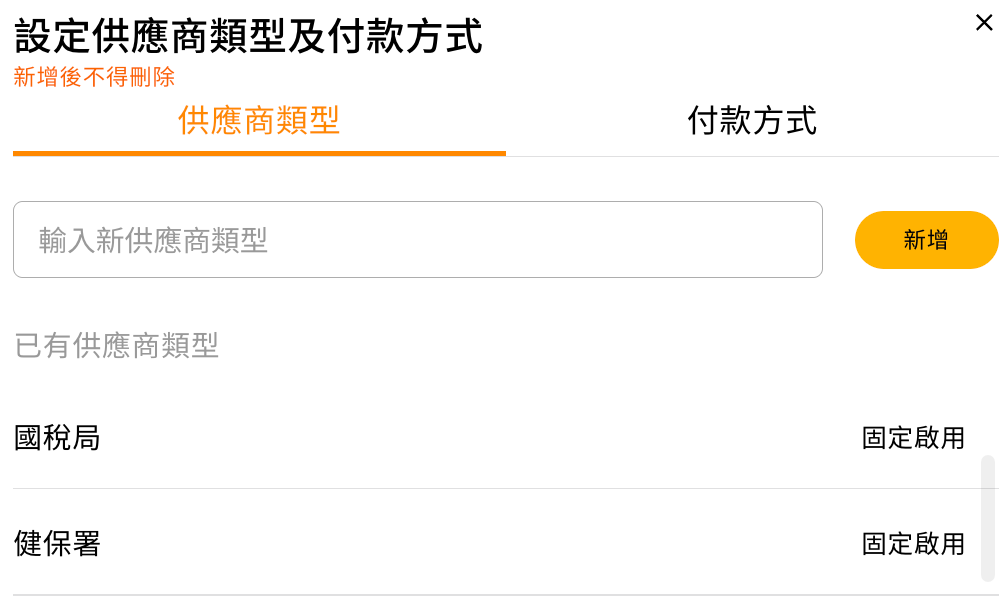
系統已內建「國稅局」與「健保署」兩種供應商類型並固定啟用,供後續繳納代扣款使用,不需另外新增。
經常合作的所得人可先建立為供應商,申請人填單時選擇該供應商,系統就會帶入名稱、統一編號或證號與地址。
二、付款條件
進階管理 > 基本設定 > 付款條件設定
可分別設定國稅局(所得人為境內居住者、境外居住者)與健保署的付款條件,內容可依公司作業調整。
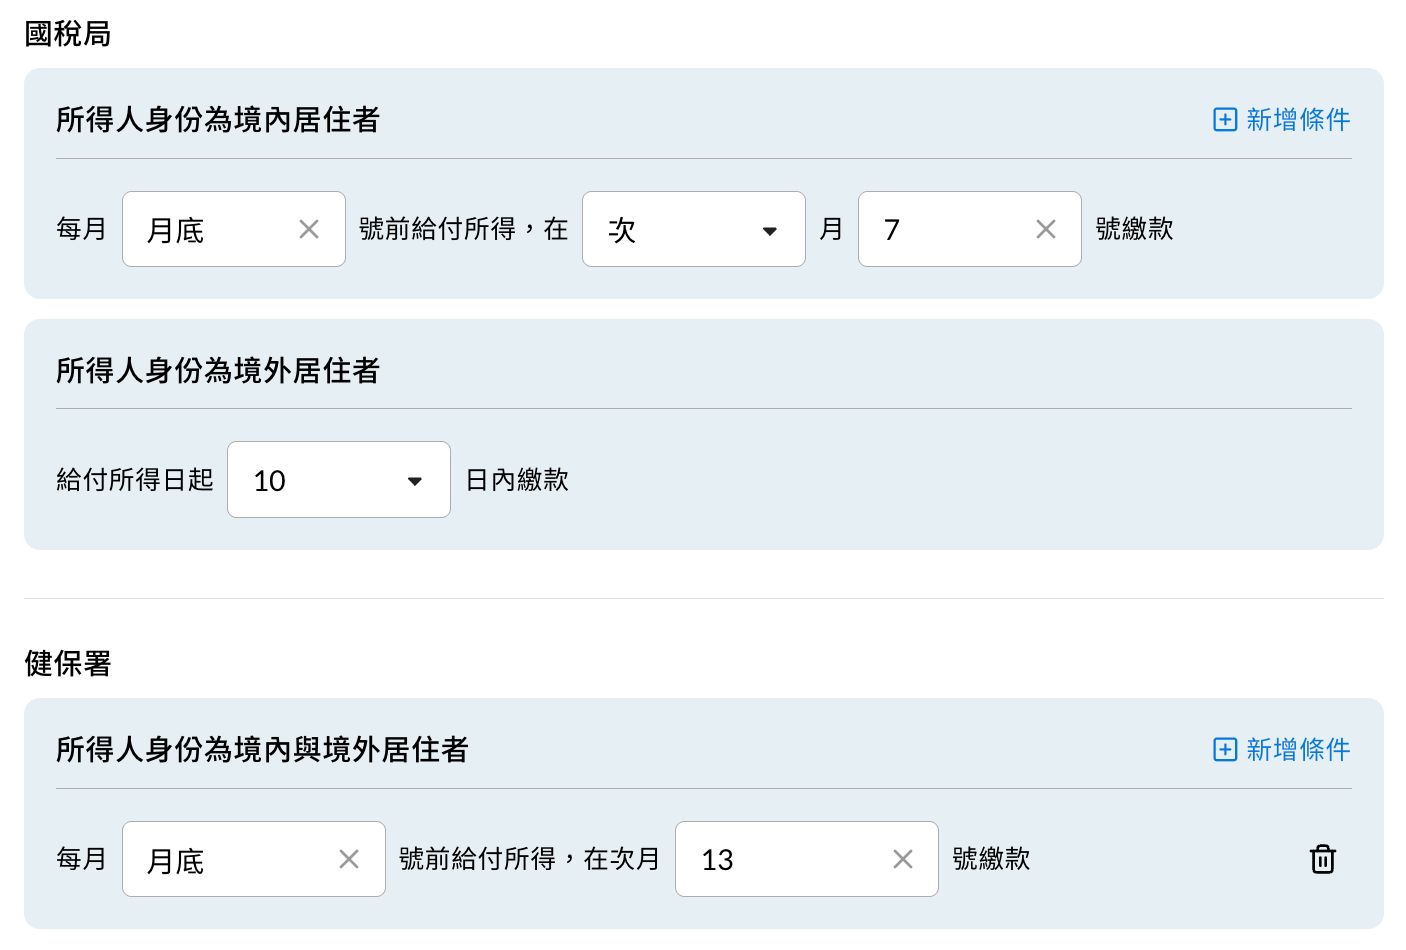
▲ 示範畫面:國稅局依所得人為境內或境外居住者分開設定,健保署則共用一組條件。
三、公司基本資料
進階管理 > 基本設定 > 公司基本資料
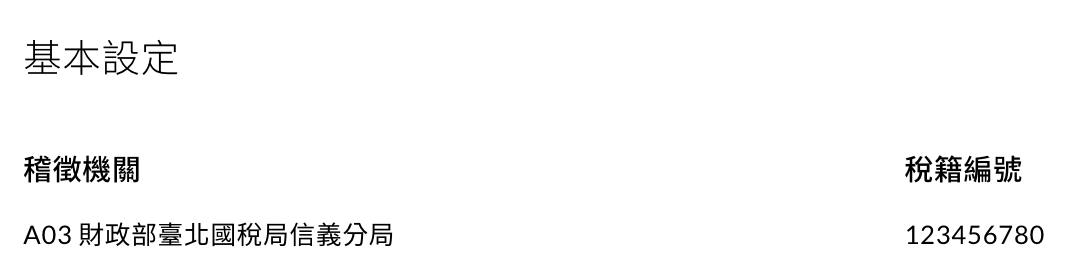
確認「稽徵機關」與「稅籍編號」已填寫,供申報使用。有使用公司別的站台,各公司別的資料也要一併確認。
Step 4:以費用報銷單申請勞務費
金額已確定、可直接請款時使用費用報銷單,例如講師已授課,要一次付清講師費。
操作路徑
表單申請 > 費用報銷單
說明
- 建立費用報銷單,新增費用項目並選擇勞務費項目。
- 填寫金額、交易日期等一般欄位。
- 「收到所得人開立發票」選擇有或無。
- 選擇所得類別與所得人;所得人可從供應商選擇,或自行輸入姓名、統一編號或身分證號、地址。
- 依畫面填寫身份條件(例如是否免繳補充保費、是否在台滿 183 天)。
- 更新費用項目,確認系統試算的代扣所得稅款、代扣補充保費與實領金額。
- 填寫付款對象後送出。
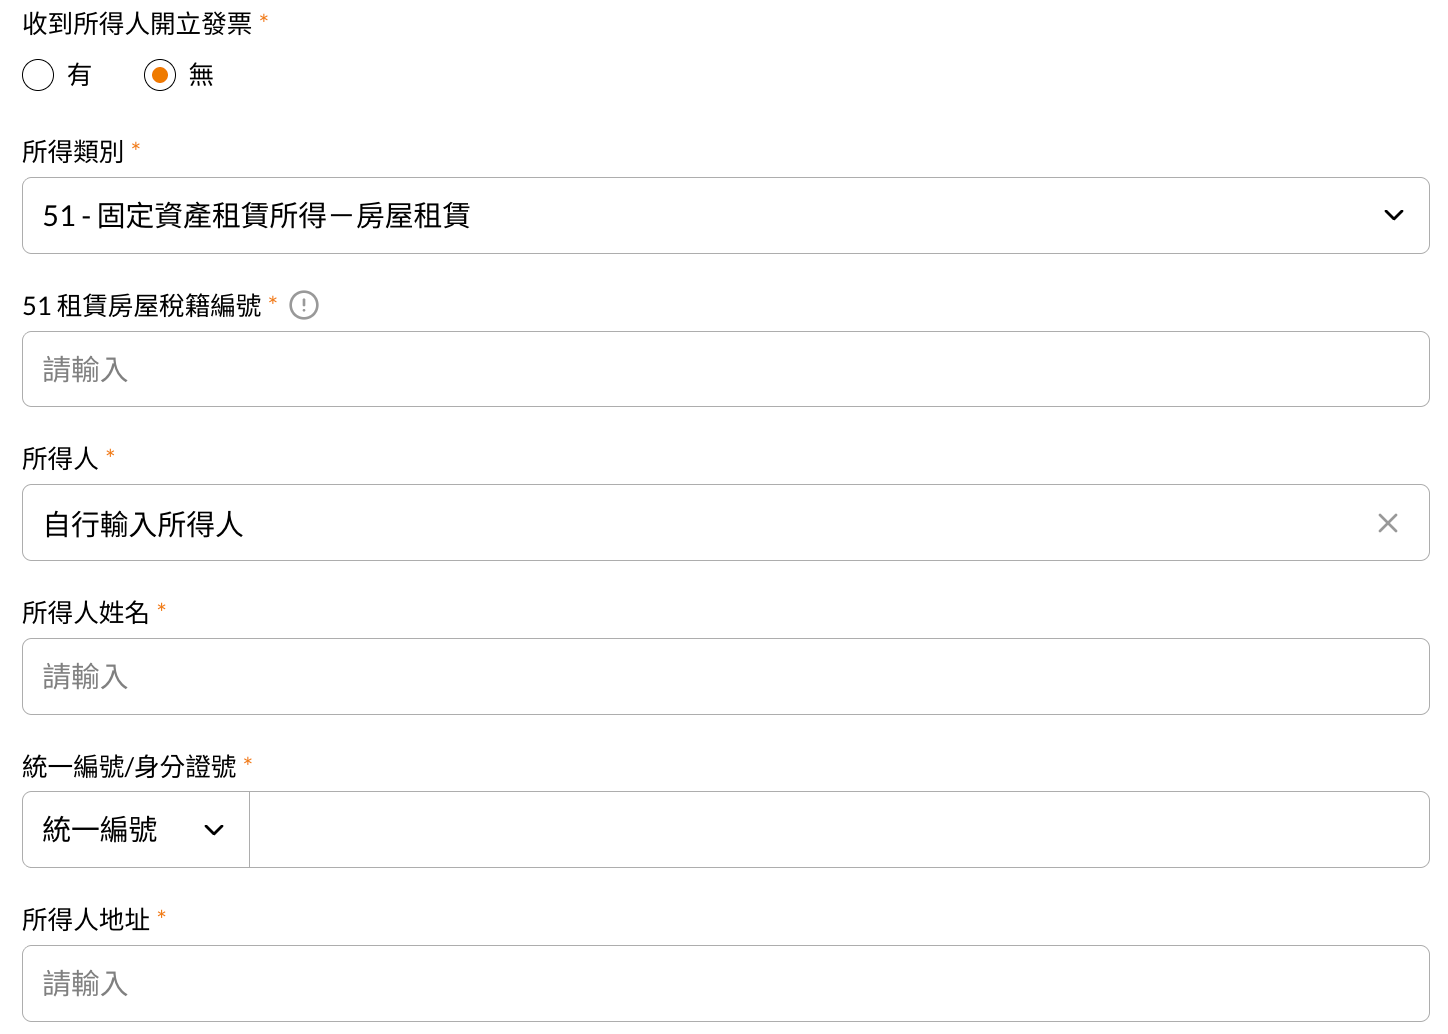
▲ 示範畫面:所得類別選「51 – 固定資產租賃所得-房屋租賃」、所得人選「自行輸入所得人」時顯示的欄位。
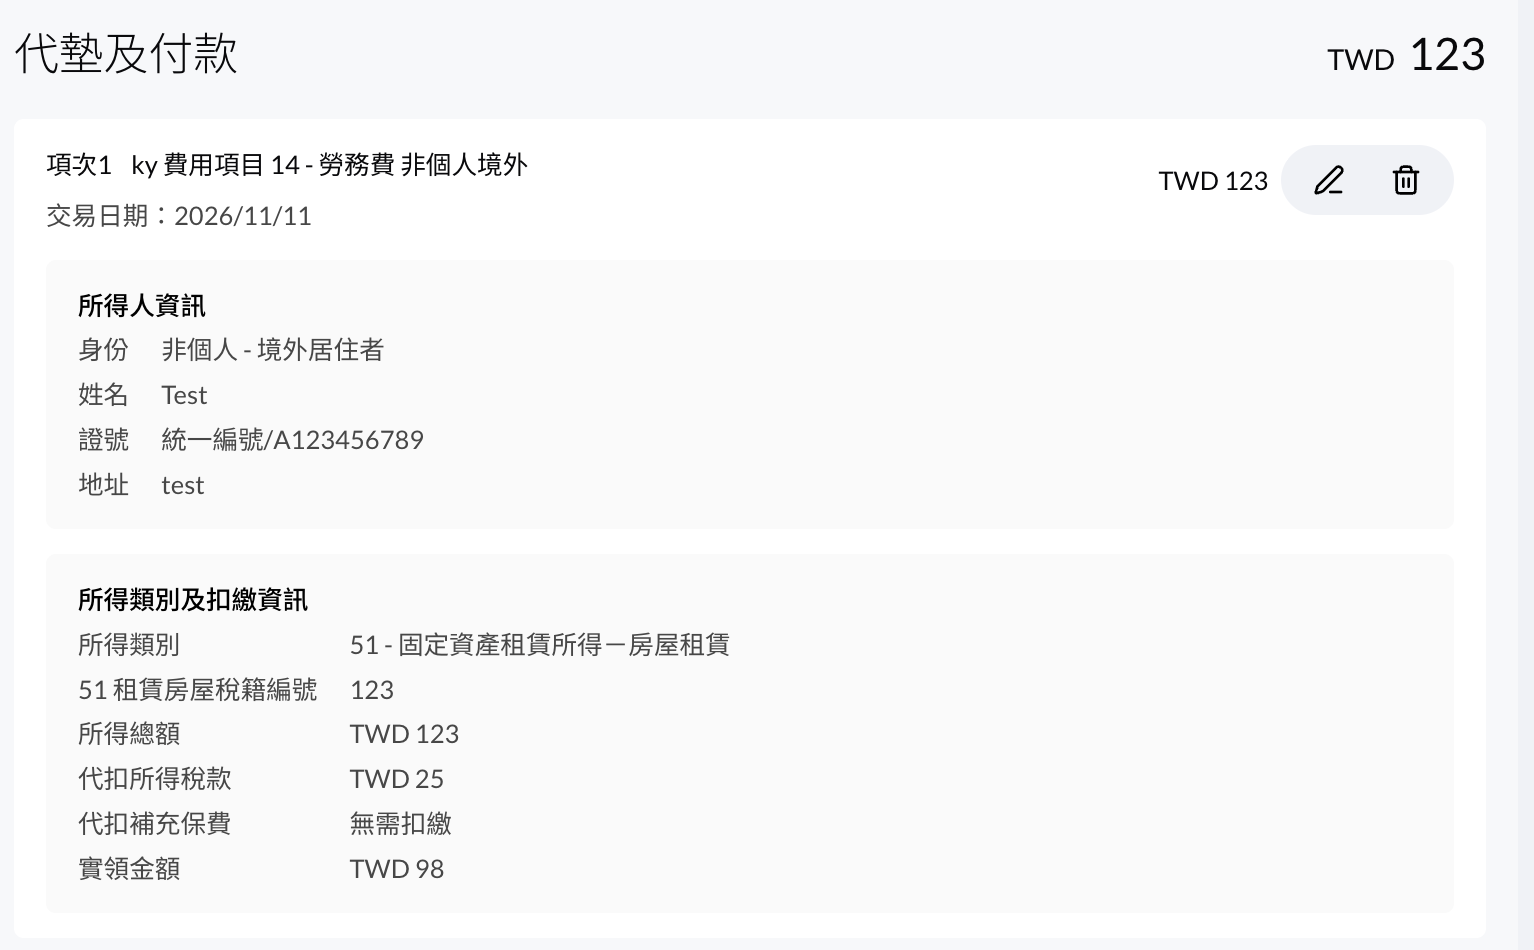
▲ 示範畫面:更新費用項目後顯示試算結果;不需代扣的項目會顯示「無需扣繳」。
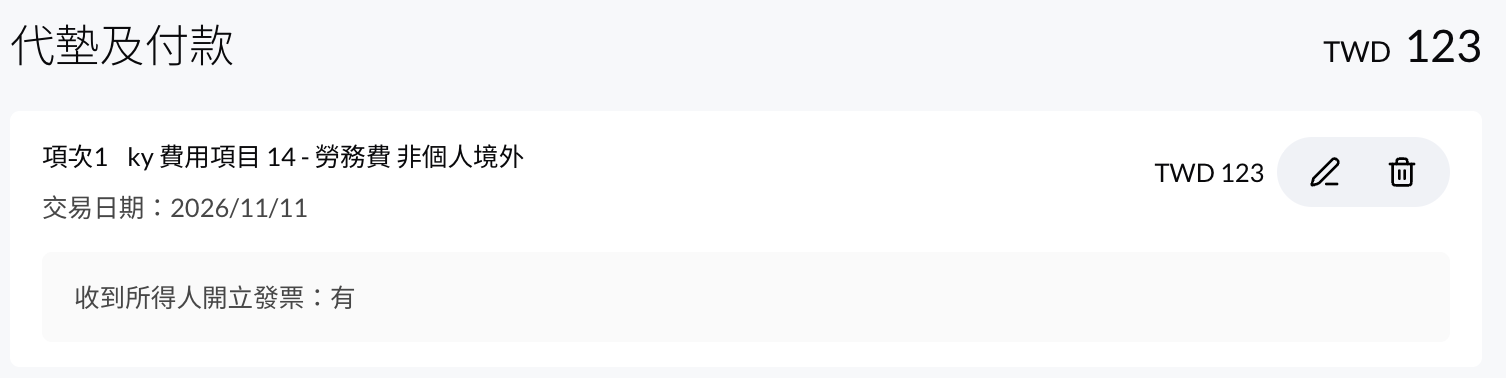
選擇「有」發票時,不會顯示所得人與所得類別等欄位,系統也不會試算代扣金額。
各欄位出現的時機如下:
| 欄位 | 何時出現 | 填寫說明 |
|---|---|---|
| 收到所得人開立發票 | 一律顯示 | 預設為「無」 |
| 所得人 | 無發票 | 可自行輸入,或從供應商選擇 |
| 所得人姓名、證號、地址 | 選擇所得人後 | 從供應商選擇時由系統帶入,不可修改 |
| 免繳補充保費 | 無發票,且身份為個人-境內居住者 | 預設為「不適用」 |
| 投保全民健保 | 無發票,且身份為個人-境外居住者 | 預設為「無」 |
| 在台滿 183 天 | 無發票,且身份為個人-境外居住者 | 預設為「無」 |
| 所得類別 | 無發票 | 選項來自費用政策;只有一個選項時自動帶入 |
| 租賃房屋稅籍編號 | 所得類別為 51 | — |
| 其他所得給付項目代號 | 所得類別為 92 | 選項來自費用政策 |
| 執行業務者業別代號 | 所得類別為 9A | 選項來自費用政策 |
| 稿費必要費用別代號 | 所得類別為 9B | 選擇 98 或 99 |
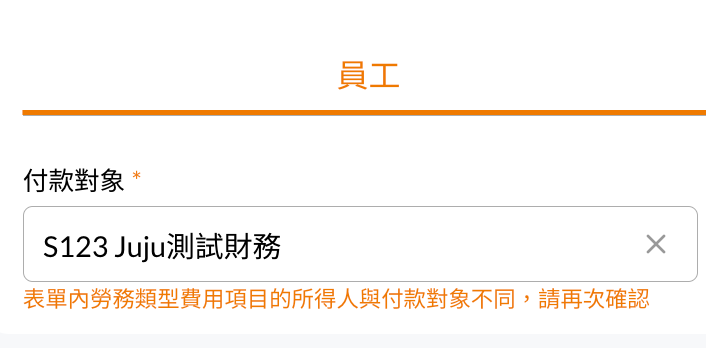
表單上的所得人與付款對象不同時,付款對象欄位下方會出現提醒文字。常見原因是同仁先代墊款項,或所得人資料選錯,請依實際付款對象確認。
Step 5:需要先付款時,使用勞務費預付款
需要先付頭款時,先以預先付款單申請,付款後再從預付單建立報銷單,例如外包設計師先收頭款,完工後再收尾款。
一、建立預先付款單
表單申請 > 預先付款單 > 預付款類型選「勞務費預付款」
- 預先付款單第一頁的「預付款類型」選擇勞務費預付款。
- 第二頁選擇勞務費項目,填寫所得人、身份條件、所得類別與金額。
- 更新費用項目,確認試算結果後送出,依簽核流程簽核。
- 簽核通過後,由財務付款並填寫實際付款日期。
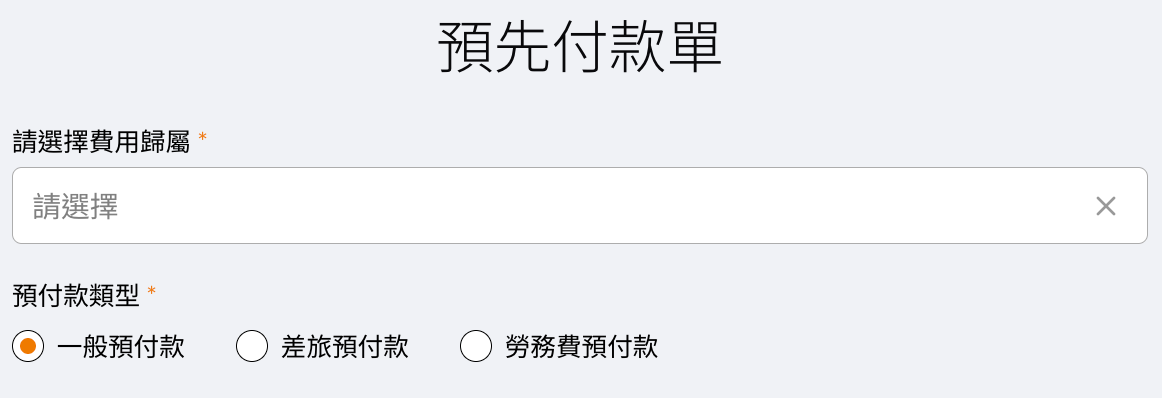
選擇「勞務費預付款」後,第二頁只能選擇勞務費項目。
二、從預付單進行報銷
- 財務填寫實際付款日期後,從預付單建立報銷單,系統會自動帶入預付單的勞務費項目。
- 視需要新增尾款或其他費用項目,確認差額後送出。
- 表單送出後自動結算,該張預付單不能再次報銷。
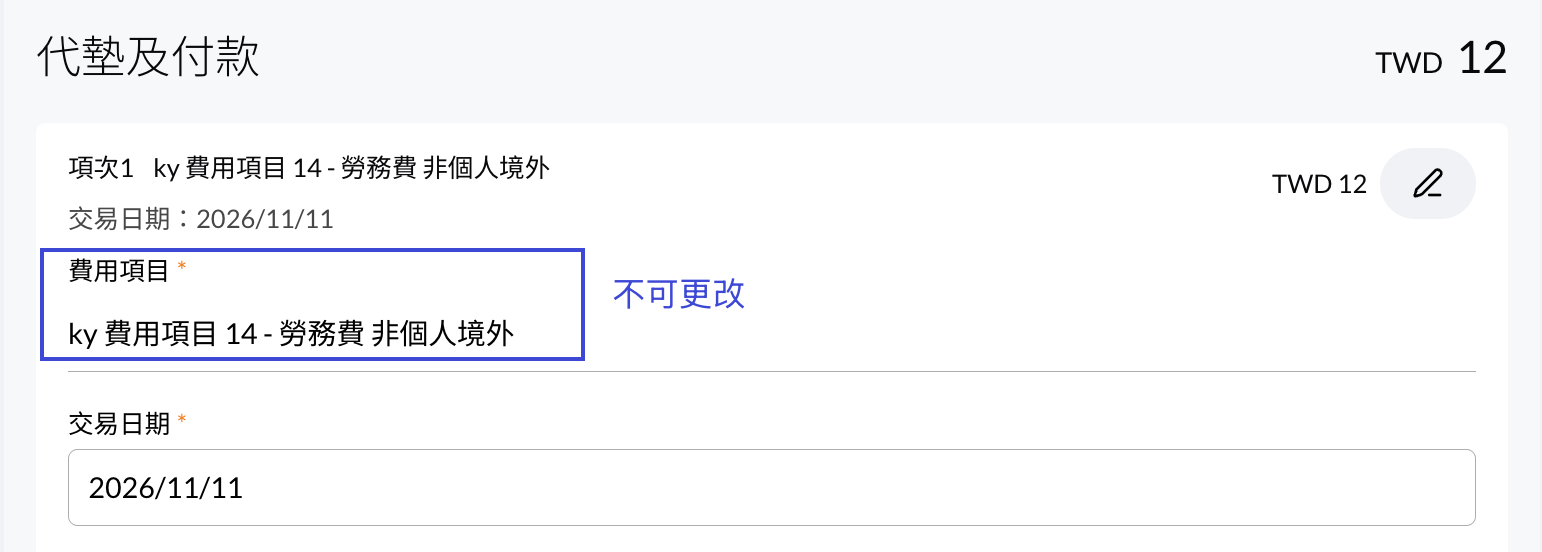
▲ 示範畫面:預付單帶入的勞務費項目,項次右側只有編輯圖示,費用項目不可更改。
| 規則 | 說明 |
|---|---|
| 帶入的項目 | 不能刪除;費用項目、勞務費欄位與金額不能修改 |
| 可編輯的欄位 | 交易日期、附件、自訂欄位 |
| 報銷次數 | 限一張報銷單沖銷完畢,「最後一次報銷」固定勾選且不可操作 |
| 差額結果 | 只會是結清或少補 |
| 代扣金額 | 新增的勞務費項目會試算代扣金額;預付單帶入且已付款的項目不重新計算 |
Step 6:簽核與付款
說明
- 簽核:確認所得人身份、所得類別、所得總額、代扣所得稅款、代扣補充保費與實領金額。表單被退回時,申請人依退回原因重新編輯並更新費用項目,再次確認試算結果後送出。
- 付款:財務付款給所得人後,填寫表單的實際付款日期。代扣金額大於 0 的項目,系統會依實際付款日期產生國稅局或健保署的付款資訊與法定付款期限。
| 付款對象 | 金額 | 法定付款期限 |
|---|---|---|
| 國稅局(境內居住者) | 代扣所得稅 | 給付日的次月 10 日,遇假日順延 |
| 國稅局(境外居住者) | 代扣所得稅 | 給付日起 10 日內(給付日當天算第 1 天),遇假日順延 |
| 健保署 | 代扣補充保費 | 給付日的次月最後一天,不順延 |
每個勞務費項目分開計算與顯示;代扣金額為 0 時,不會產生對應的付款資訊。
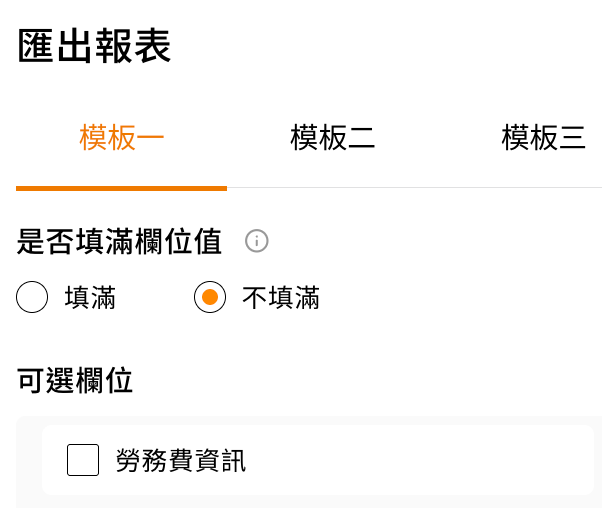
需要匯出勞務費明細時,可於【財務管理】>【報表管理】匯出報表,在費用項目的可選欄位勾選「勞務費資訊」。
Step 7:繳納與申報代扣所得稅
以一位講師為例:3 月付講師 30,000 元並代扣 3,000 元,公司需在 4 月 10 日前以繳款書把 3,000 元繳給國稅局(代扣繳所得),並在隔年 1 月底前申報這位講師全年的所得與扣繳稅額(各類所得申報)。
操作路徑
財務管理 > 各類所得稅管理
一、代扣繳所得:繳款
列表收錄已核准、含勞務費且代扣所得稅大於 0 的費用報銷單與預先付款單,並依繳款書彙整成群組。
- 進入「代扣繳所得」頁籤,預設顯示未付款的資料,依群組核對繳款類別、所得總額與代扣所得稅總額。
- 勾選群組,以下方的批次功能填寫預計付款日期或註記。
- 點擊右上角的匯出圖示,選擇「繳款書」或「繳款明細」;繳款書依統一編號分開產生,打包成一個壓縮檔下載。
- 完成繳納後,回到列表勾選群組,批次填寫實際付款日期,該群組即轉為已付款。
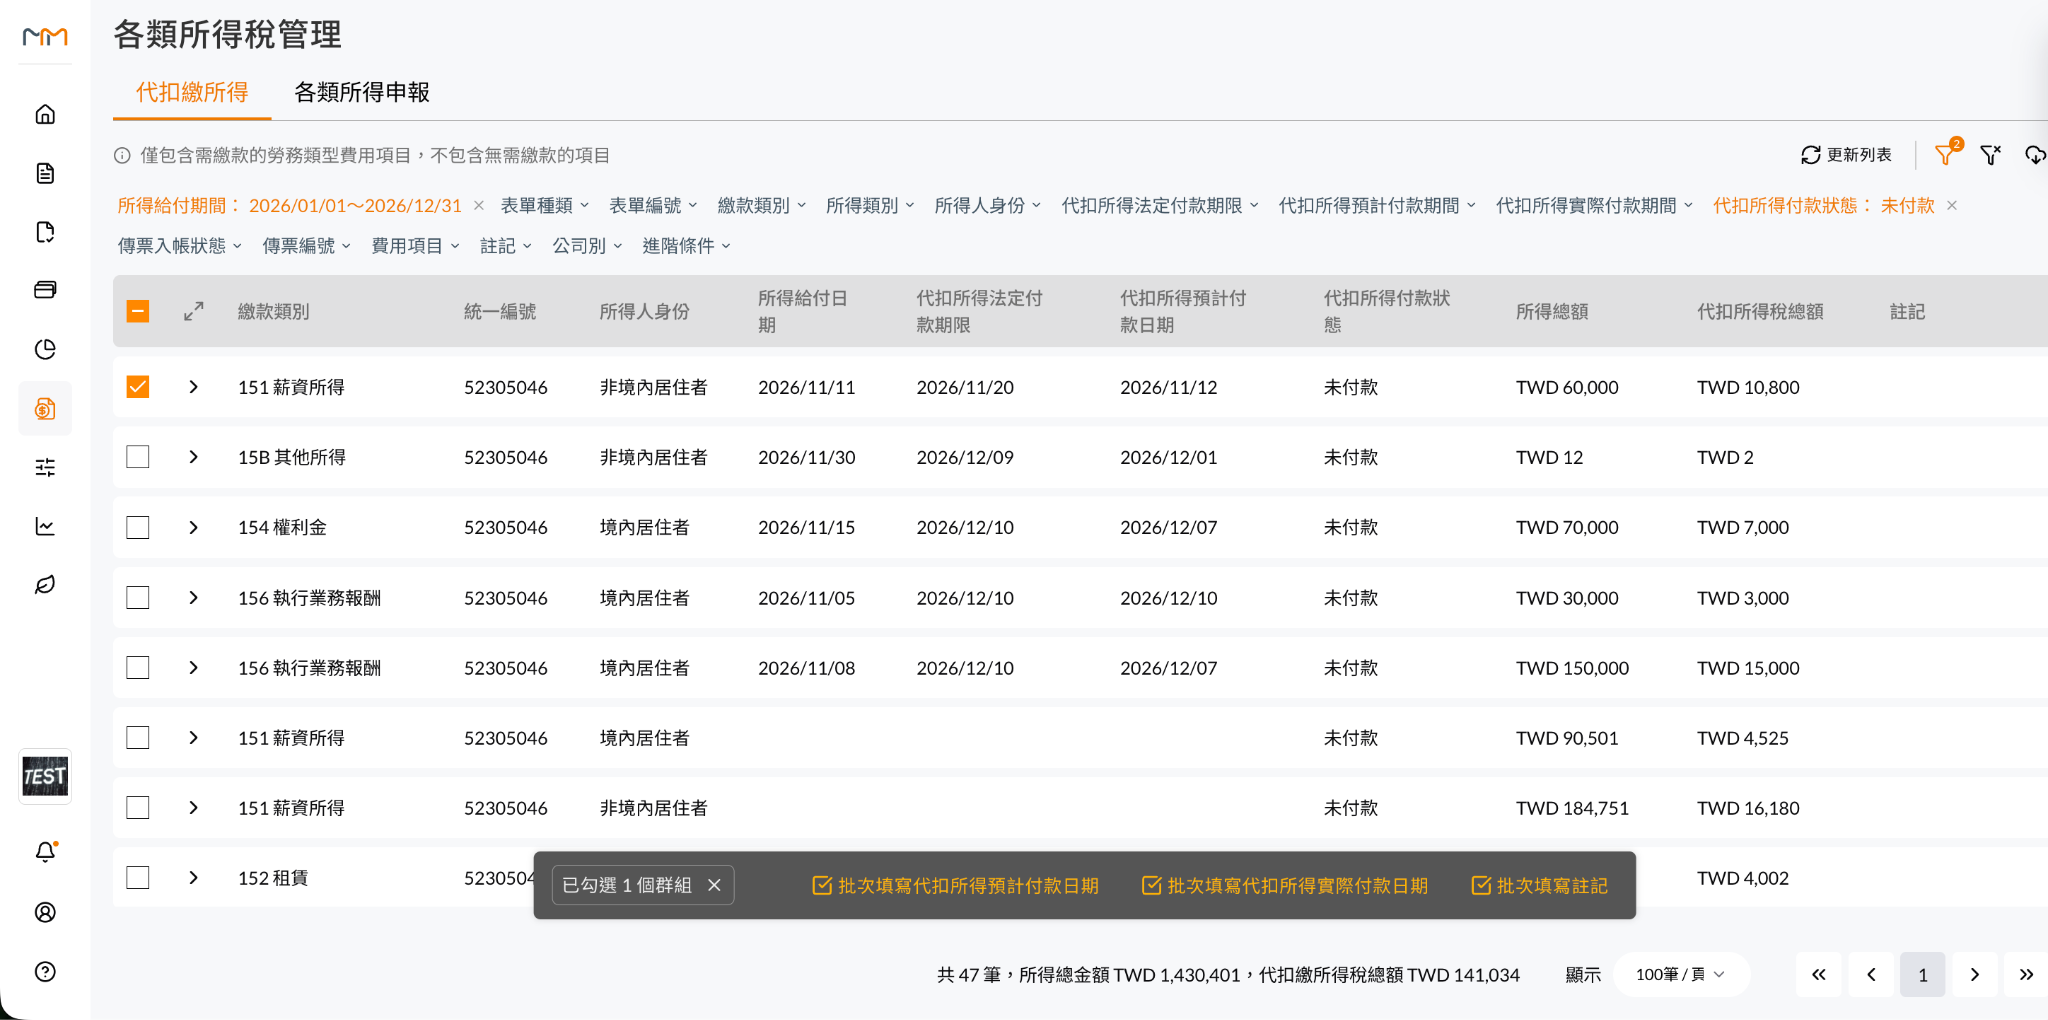
▲ 示範畫面:勾選群組後,下方出現批次填寫代扣所得預計付款日期、實際付款日期與註記。
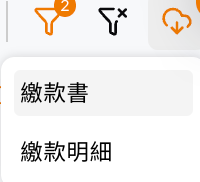
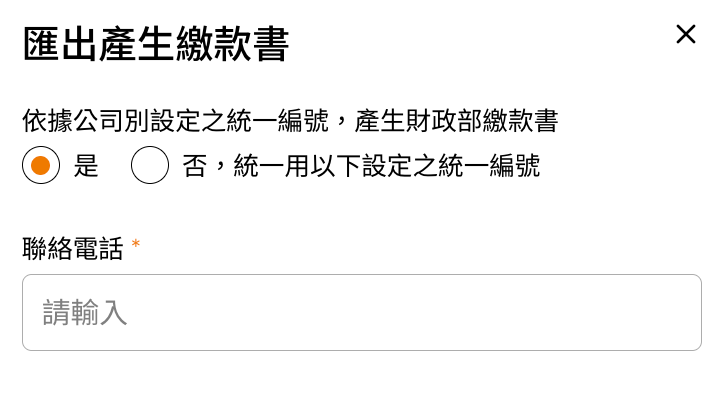
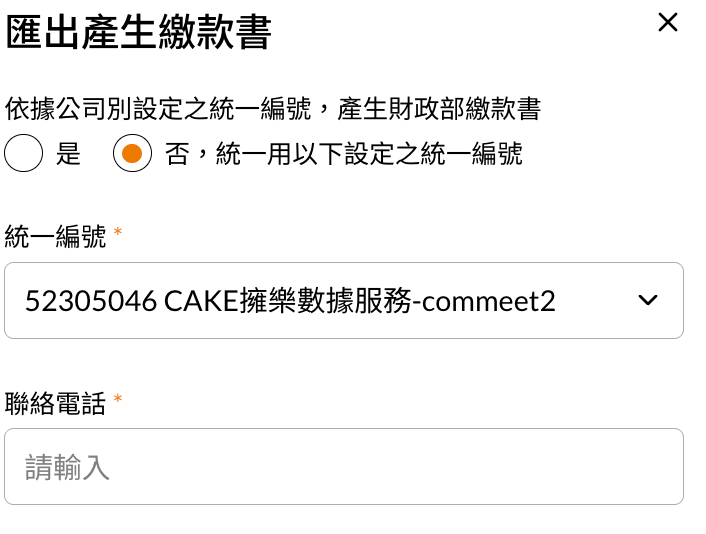
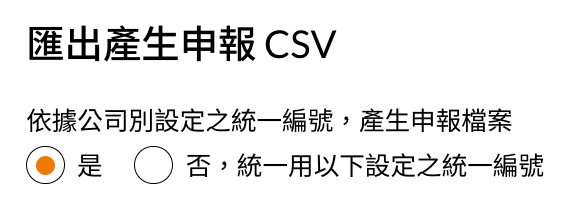
▲ 示範畫面:有使用公司別的站台,可選擇依各公司別的統一編號分開產生,或統一使用指定的統一編號。
二、各類所得申報
境內居住者的所得通常於次年 1 月底前完成申報,境外居住者的所得則按月申報。
- 進入「各類所得申報」頁籤,確認依所得人彙總的申報資料。
- 點擊右上角的匯出圖示,匯出申報用的 CSV 檔,依國稅局的申報作業匯入並完成申報。
- 回到列表勾選群組,批次填寫所得申報日期。
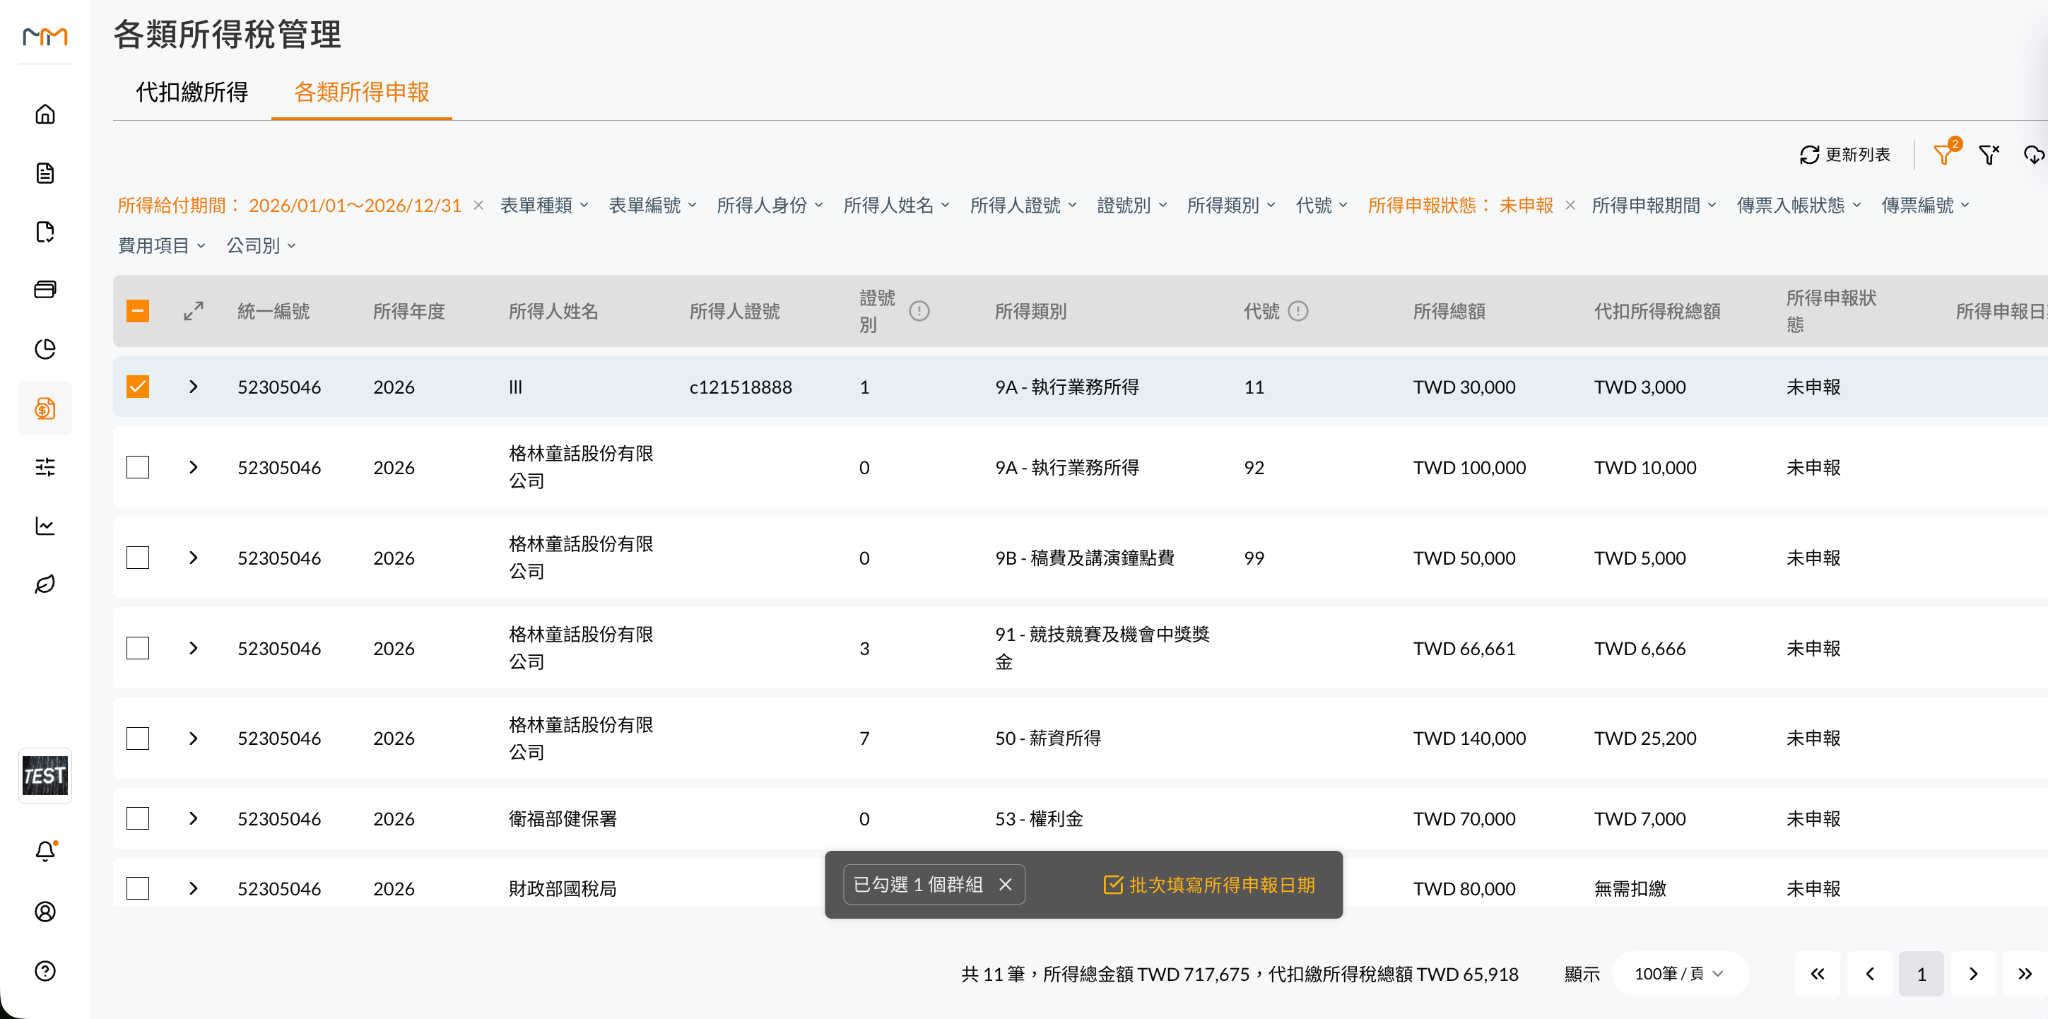
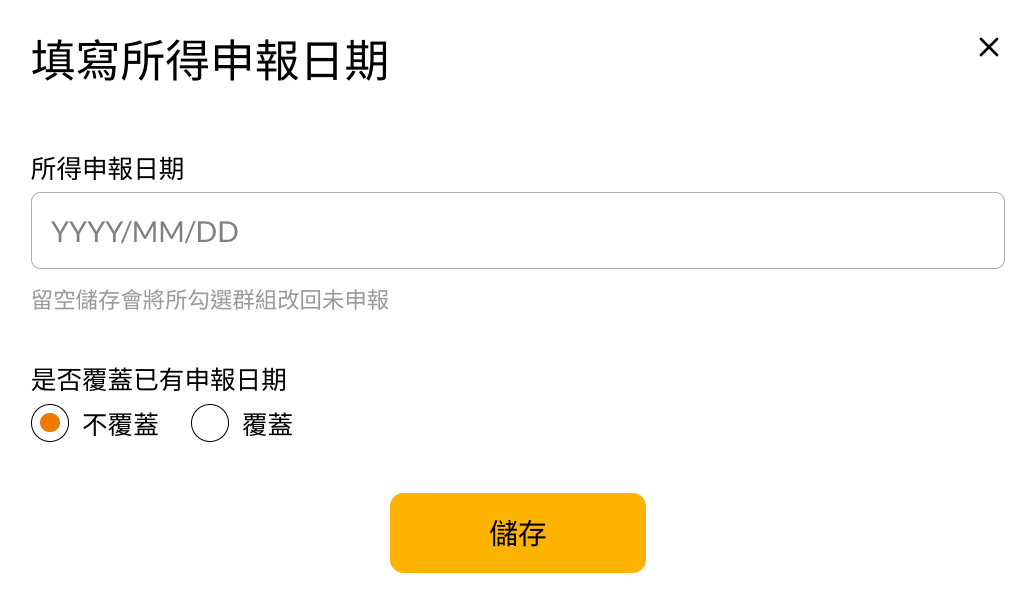
▲ 示範畫面:填寫申報日期時可選擇是否覆蓋已有的日期;日期留空儲存,會把勾選的群組改回未申報。
Step 8:繳納與申報補充保費
操作路徑
財務管理 > 補充保費管理
說明
列表收錄同時符合以下條件的資料:
- 表單已核准,且為費用報銷單或預先付款單。
- 費用項目為勞務費,所得類別為 50、51、9A 或 9B。
- 所得人為個人-境內居住者且免繳補充保費為「不適用」,或為個人-境外居住者且已投保全民健保。
一、補充保費繳費
- 進入「補充保費繳費」頁籤,預設顯示未付款的資料,核對補充保費所得類別與補充保費總額。
- 勾選群組,批次填寫預計付款日期或註記。
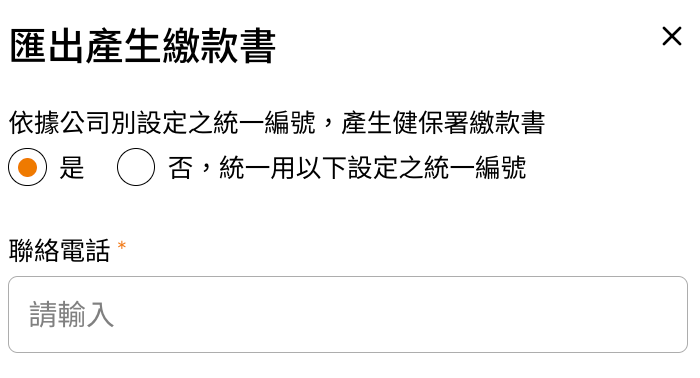
- 點擊右上角的匯出圖示,匯出「繳款書」或「繳款明細」。
- 完成繳納後,批次填寫實際付款日期。
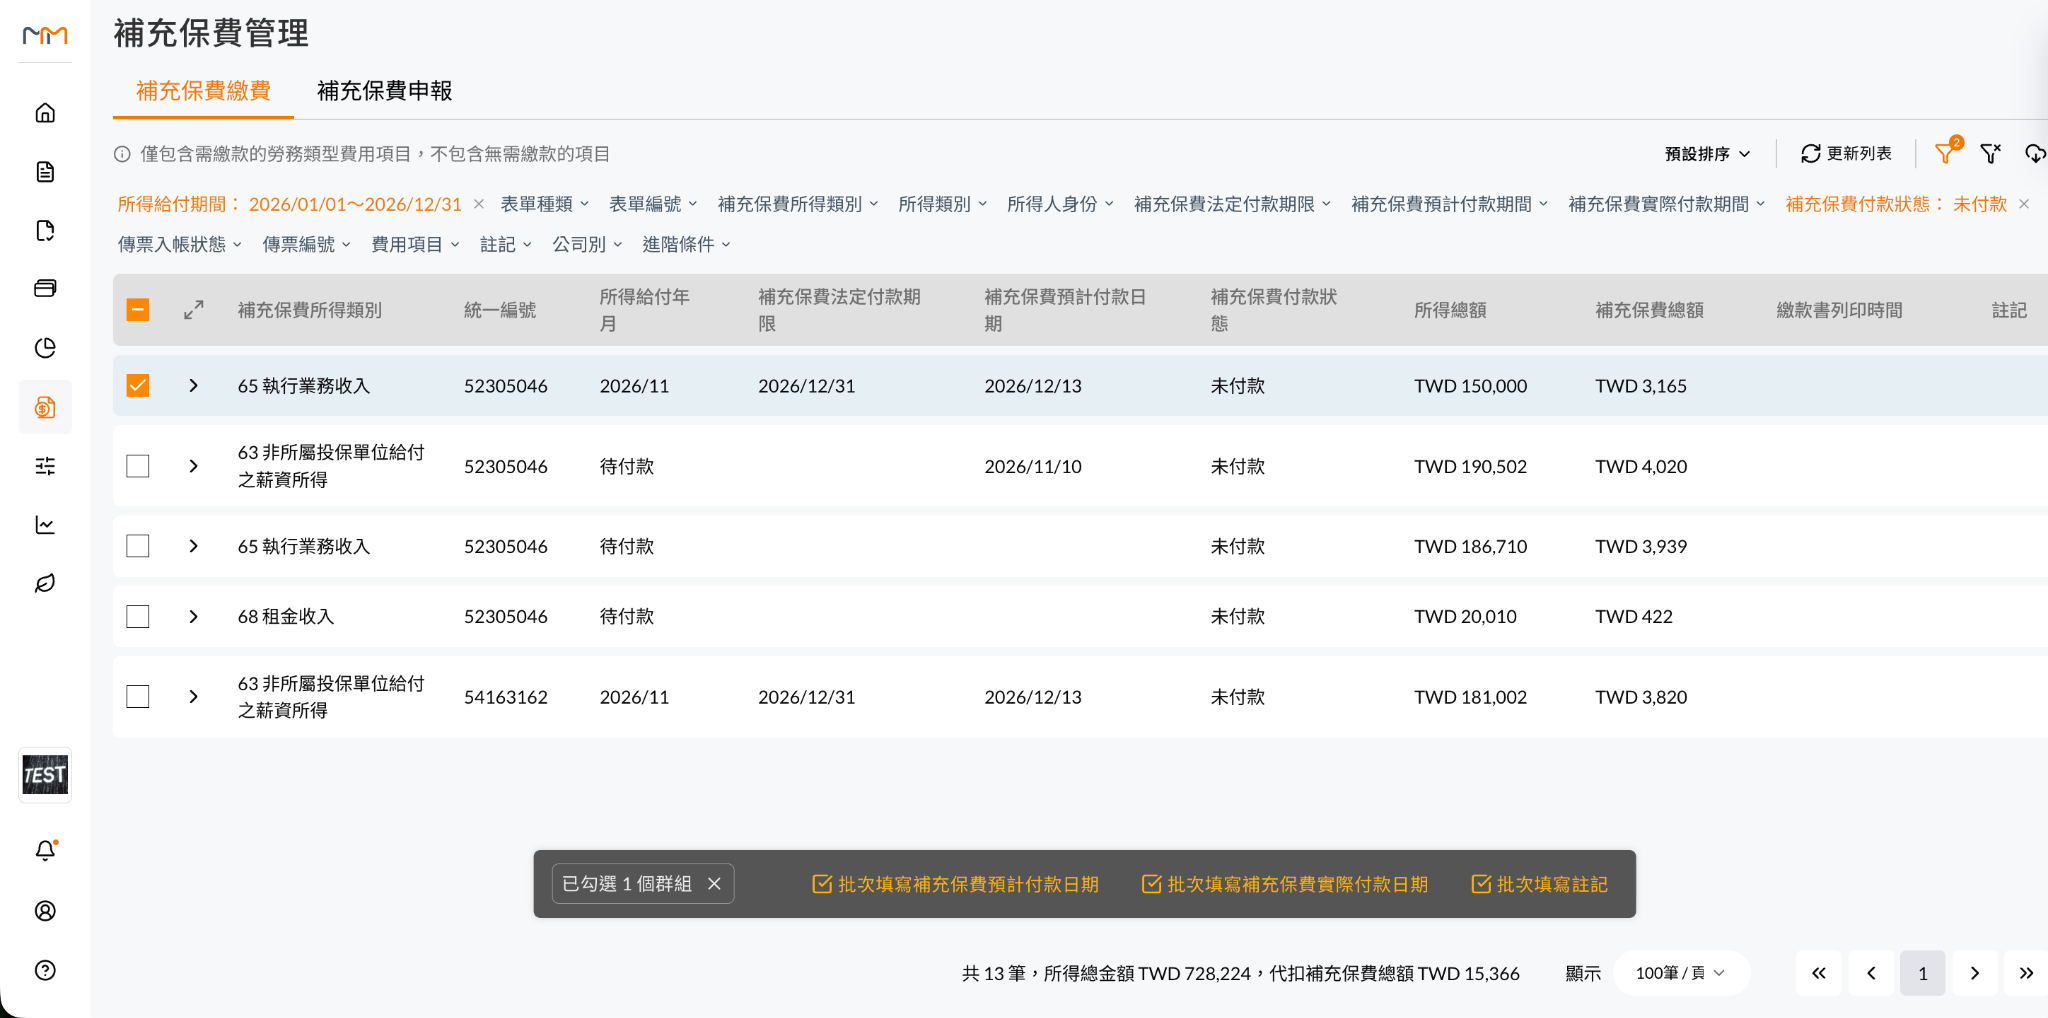
▲ 示範畫面:表單尚未填寫實際付款日期時,所得給付年月顯示「待付款」,也不會有法定付款期限。
二、補充保費申報
可按月申報,或於次年 1 月底前辦理年度彙報。
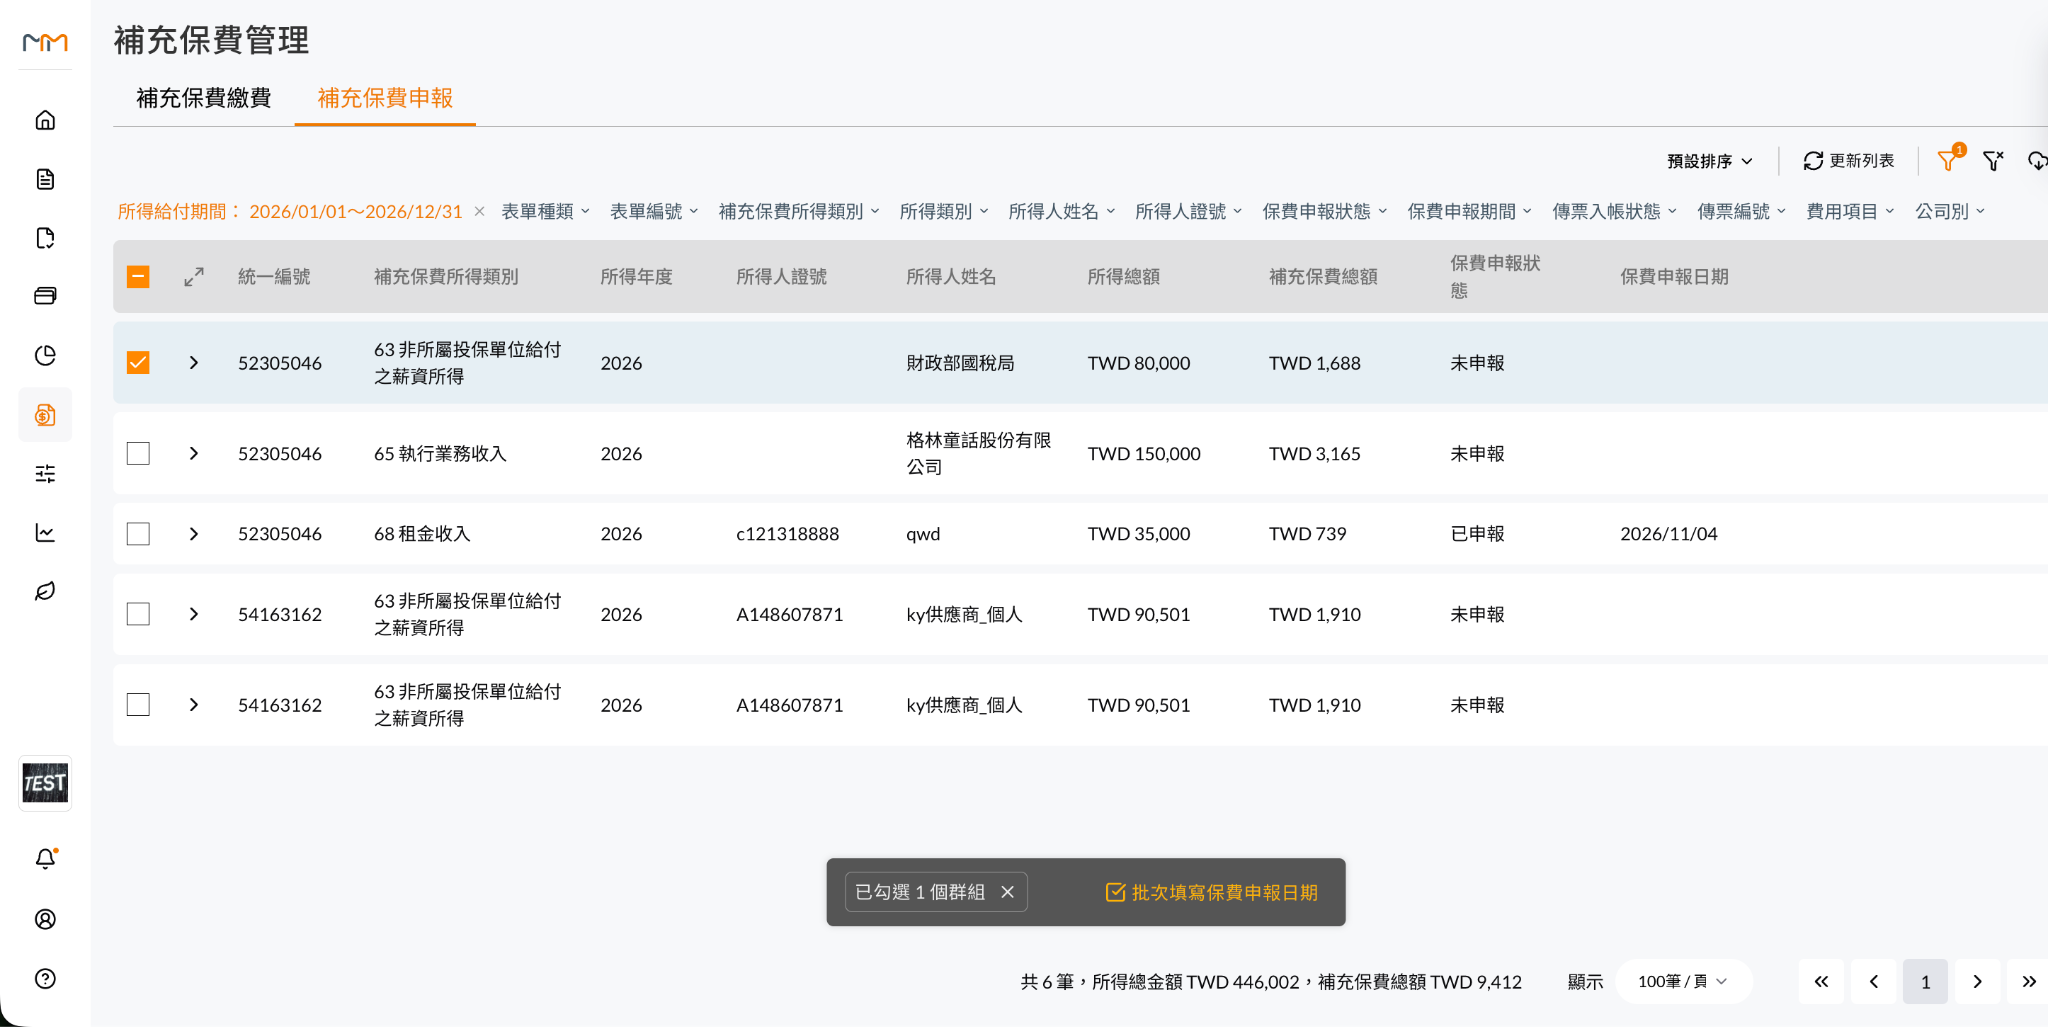
- 進入「補充保費申報」頁籤,篩選要申報的給付明細。
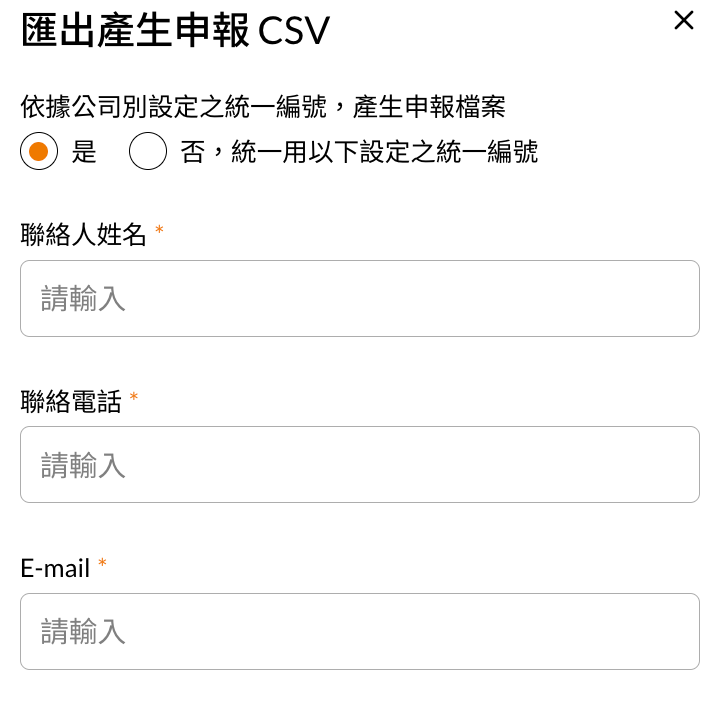
- 點擊右上角的匯出圖示,填寫聯絡人姓名、聯絡電話與 E-mail 後匯出申報用的 CSV 檔,上傳至健保署的申報系統。
- 回到列表勾選群組,批次填寫保費申報日期。
常見試算範例
以下以 2026 年的規則為例。系統依所得人身份、所得類別、換算為台幣後的金額與交易日期判斷是否需要代扣。
| 情境 | 代扣所得稅 | 代扣補充保費 | 實領金額 |
|---|---|---|---|
| 個人-境內居住者,9B,15,000 元 | 0 | 0 | 15,000 |
| 個人-境內居住者,9B,20,000 元 | 0 | 422 | 19,578 |
| 個人-境內居住者,9B,30,000 元 | 3,000 | 633 | 26,367 |
| 個人-境外居住者,在台未滿 183 天、未投保全民健保,9A,10,000 元 | 2,000 | 0 | 8,000 |
※ 金額單位為新台幣。所得稅與補充保費的起扣門檻不同,因此第二個情境只代扣補充保費,屬正常結果。
注意事項
- 勞務費類型啟用後不可變更:費用項目選擇「勞務費」並在費用政策啟用後,就不能再變更類型,從費用政策移除也一樣;需要調整時請新建費用項目。
- 不可與其他類型共用政策:勞務費項目不能和一般項目或油資項目放在同一個費用政策。
- 可使用的表單:勞務費項目只會出現在費用報銷單與預先付款單,差旅申請單、差旅報銷單與企業用車報銷單無法選取。
- 外幣費用:系統以換算後的台幣金額判斷是否代扣並計算金額。
- 代扣金額取整數:每個費用項目的代扣金額各自四捨五入到整數,與人工合併計算的結果可能相差 1 元。
- 跨年度的判斷依據:是否代扣依交易日期判斷,所得年度則依實際付款日期判斷。
- 勞務費不計進項稅額:沒有發票的勞務費項目不會計算進項稅額。
- 繳納後異動:繳款或申報後,原表單若被修改,列表會標示「繳納後異動」,需由財務自行確認並處理。
- 稅務認定由公司判斷:所得人身份與所得類別應由貴司財務或稅務顧問認定;系統產生繳款書與申報檔,繳款與申報仍需由貴司自行完成。
📖 延伸閱讀:
- 👉 預先付款單的填寫方式與結算狀態:操作手冊 B.02 表單申請 – 預先付款單
- 👉 財務如何批次填寫實際付款日期:操作手冊 J.10 財務管理 – 付款報表