憑證數位化絕非單純「將發票拍照上傳」,而是讓每一張憑證都能貫穿費用申請、付款紀錄、簽核流程、會計入帳與稽核軌跡。對財務團隊而言,推動數位化的關鍵效益,在於「年度查核時,會計師與稽核人員能高效且精準地調閱所需佐證」。若事先未完整釐清電子保存規範、紙本留存原則及查核資料結構,系統上線後恐面臨資料重整、補件往返,甚至需同時雙軌維護紙本流程的溝通成本。
因此,企業在推動憑證數位化前,除了評估系統的 OCR 辨識與檔案上傳功能,更應優先與會計師及 IT 團隊確立實務範疇:哪些憑證可全流程電子化?哪些項目仍宜保留紙本?查核時的資料匯出標準為何?每一筆憑證能否流暢地與報銷單、付款紀錄及會計分錄完成勾稽?
本文梳理了財務團隊在系統導入前,最適合與簽證會計師深入討論的 6 個核心問題,並附上跨部門協作關鍵、查核資料包架構與導入 Checklist,協助企業打造兼具合規性、調閱便利度與內控嚴謹度的現代化財務流程。
憑證數位化不是把紙本掃成 PDF
許多企業在初次規劃憑證數位化時,容易聚焦於掃描與雲端儲存。這些步驟固然能減少紙本傳遞,但要達成完善的財務數位轉型,仍需深化的內控邏輯支援。
真正能支援財務內控與會計師查核的憑證數位化,至少要做到四件事:
1. 可保存:憑證影像與必要資料完整留存
日期、金額、稅額、發票字軌、商家資訊、付款資訊是否完整
2. 可調閱:未來能快速找到資料
能否依期間、員工、部門、專案、費用科目或發票資訊搜尋
3. 可追溯:憑證能回到原始流程
是否能連回費用申請、付款交易、簽核紀錄與入帳資料
4. 可勾稽:查核人員能比對資料關係
憑證、報銷單、付款紀錄、會計分錄之間是否能對上
簡單來說,憑證數位化並非「將紙本轉為影像檔」,而是將憑證轉化為可管理、可驗證且具備數位軌跡的費用管理資產。
為什麼導入前要先問會計師?
台灣企業使用電子方式處理會計資料有相關法規基礎,但實務上,憑證能不能電子保存、是否仍需保留紙本、查核時需要哪些佐證資料,仍會受到憑證類型、企業內控制度、稅務狀態與會計師查核需求影響。
因此,在導入前期與簽證會計師及 IT 單位充分溝通,能協助財務團隊在專案啟動時即鎖定合規目標,確保後續流程營運與查核對接更加順暢。
一、不同憑證類型的保存條件不一定相同
原生電子發票、紙本發票掃描檔、PDF 收據、境外 SaaS 訂閱收據、海外差旅收據、員工代墊憑證,查核時需要的輔助資料可能不同。
例如,電子發票可能要確認發票資訊和交易紀錄;境外 SaaS 訂閱可能還需要訂單、合約、付款證明或信用卡交易紀錄;海外差旅收據則可能需要補充行程、事由與付款紀錄。
二、電子保存不代表所有紙本都能立刻銷毀
很多企業最想問的是:「如果已經掃描存檔,紙本可以丟掉嗎?」
這件事不應只由系統廠商或內部流程決定。企業應依憑證類型、保存政策、稅務需求與會計師意見,確認哪些文件可以電子保存、哪些仍需保留紙本、保存多久,以及什麼條件下才適合銷毀。
三、會計師看的不是單一檔案,而是一整條查核路徑
查核時,會計師通常不只看一張發票圖片,而是看這筆費用的完整脈絡:誰申請、誰核准、為什麼支出、怎麼付款、憑證是否完整、科目怎麼入帳、是否能從系統匯出資料。
若相關交易紀錄散落於 Email、通訊軟體、個人雲端、ERP 與紙本卷宗中,查核階段將需要額外的時間進行人工比對與整理。
導入憑證數位化前,先問會計師這 6 個問題
企業無需等待整體流程全面定案才進行諮詢。最理想的做法,是在專案規劃初期攜帶初步架構進行溝通,確保轉型藍圖兼具法規與實務運作的可行性。
| 問題 | 為什麼要問 | 建議準備資料 |
| 1. 哪些憑證可以電子保存作為查核依據? | 協助針對不同憑證特性建立適當的分類與保存策略 | 憑證類型清單、目前保存方式、預計數位化範圍 |
| 2. 哪些憑證仍需要保留紙本? | 提前釐清實體留存範疇,確保審計軌跡完整 | 紙本發票、海外收據、特殊費用憑證樣本 |
| 3. 電子憑證需要包含哪些交易資訊? | 確認欄位是否足以支持查核與入帳 | 日期、金額、稅額、店家、統編、付款方式、申請人 |
| 4. 境外 SaaS、海外差旅或員工代墊需要哪些補充資料? | 此類交易通常需要更完整的商務情境佐證 | 訂單、合約、付款證明、信用卡紀錄、差旅事由 |
| 5. 查核時,系統需要匯出什麼格式的資料包? | 讓年度查核時能快速調閱與比對 | 報銷單號、憑證檔、簽核紀錄、付款紀錄、入帳資料 |
| 6. 公司是否需要建立憑證保存、調閱與銷毀辦法? | 讓財務、資訊、使用者部門有一致規則 | 保存年限、權限控管、備份機制、紙本處理政策 |
這 6 個問題不只是為了取得會計師意見,也是在協助企業建立內部標準。當財務、資訊、使用者部門與會計師對同一套規則有共識,憑證數位化才不會變成各部門各自解讀。
不同憑證類型,查核重點也不同

導入憑證數位化時,建議先把公司常見憑證分成幾類,而不是把所有檔案都丟進同一個資料夾。
| 憑證類型 | 常見情境 | 導入前應確認 |
| 電子發票 | 國內採購、一般消費、企業付款 | 發票資訊是否可查驗、是否能和申請單與付款紀錄連結 |
| 紙本發票掃描檔 | 小額採購、交通、臨時支出 | 掃描品質、必要欄位、紙本保留與銷毀政策 |
| PDF 收據 | SaaS 訂閱、線上工具、服務費 | 是否包含供應商、金額、期間、付款方式與訂單資訊 |
| 境外 SaaS 憑證 | 國外軟體訂閱、雲端服務 | 是否需要合約、刷卡紀錄、匯率資料或使用部門資訊 |
| 海外差旅收據 | 出差交通、住宿、餐費 | 是否需要行程、出差事由、付款證明與費用標準 |
| 員工代墊憑證 | 臨時採購、交通費、交際費 | 是否有事前核准、是否能對應報銷單與付款紀錄 |
| 公司卡交易紀錄 | 企業卡、虛擬卡、訂閱費 | 交易是否能自動帶入系統,並和憑證、費用科目對應 |
此架構旨在協助財務團隊建立清晰的分類機制,明確識別標準化處理範疇、需人工複核項目,以及需與專家研商的特殊情境。
查核資料包,是憑證數位化的關鍵
如果要讓會計師更容易理解企業的數位保存流程,可以準備一份「查核資料包」。查核資料包不是把所有圖片壓縮成一個檔案,而是把查核會用到的資料整理成可調閱、可比對、可追溯的結構。
一份完整的查核資料包,通常應包含:
- 憑證影像或電子憑證檔案
- 發票或收據欄位資料
- 報銷單號或費用申請編號
- 申請人、部門、專案與成本中心
- 費用類別與費用科目
- 主管簽核紀錄與退補件紀錄
- 付款方式、付款日期與交易紀錄
- 會計分錄、入帳日期與 ERP 欄位
- 憑證調閱紀錄與系統操作紀錄
對會計師而言,結構化的查核資料包能顯著提升審計溝通效率;對企業內部而言,更代表數位轉型效益已延伸至月結關帳、年度查核與內部稽核管理層次。
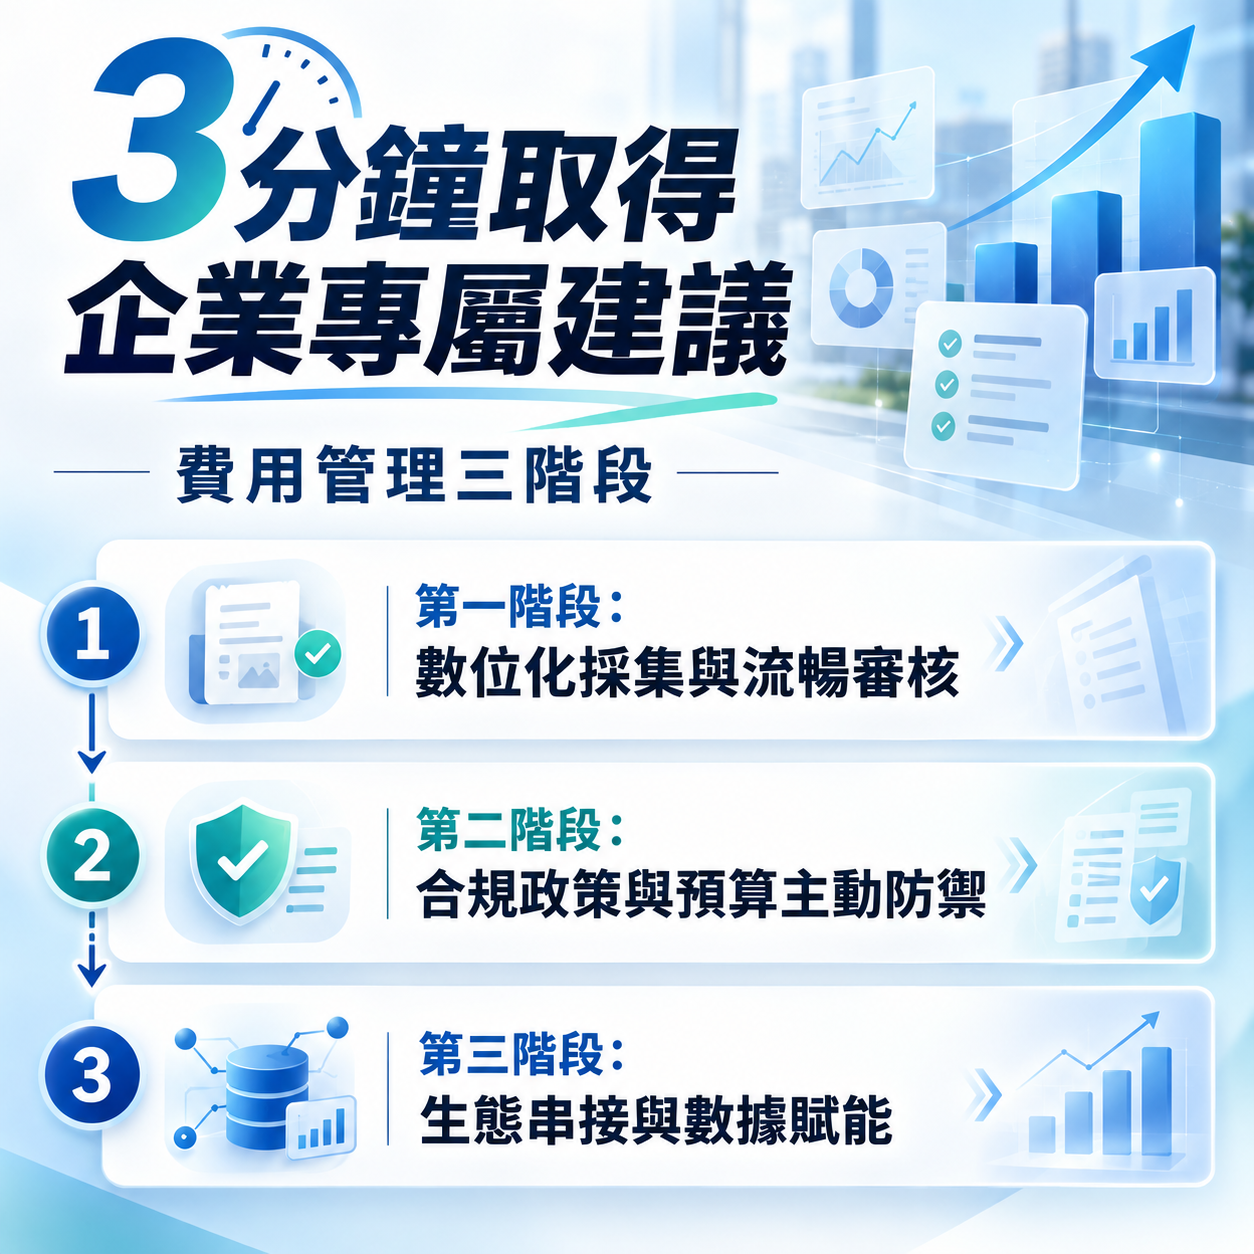
企業導入憑證數位化,可分三階段進行
第一階段:盤點憑證類型與常見異常
先確認本次導入的費用範圍,例如差旅、交通、交際、訂閱服務、員工代墊或公司卡支出。
財務團隊亦可檢視過往的憑證管理現況:例如哪些項目的補件率較高?哪些情境容易產生重複請款?哪些憑證的保存規範尚未明確?哪些欄位與付款紀錄比對較耗時?
盤點的核心目的,在於優先找出效益最顯著、最適合優先推動數位化的費用場景。
第二階段:和會計師確認保存方式與查核資料格式
財務團隊應整理憑證類型、電子保存方式、紙本保留政策、查核資料包格式與系統匯出欄位,和簽證會計師逐項確認。
此階段的核心目標,在於建立明確的處理範疇:確立哪些項目完全適用電子保存、哪些需保持雙軌或紙本留存,並確保查核所需資料欄位皆已納入匯出規格。
第三階段:系統與流程上線
上線時,不應只導入上傳憑證功能,而要把憑證上傳、AI-OCR 辨識、費用申請、主管簽核、付款交易、會計分類與資料匯出串接起來。
上線後,系統亦可發揮自動檢核效益,即時提示憑證缺漏、重複請款或異常金額,讓憑證管理從事後的靜態歸檔,升級為支出發生時的動態風險控管。
COMMEET 如何協助企業推動憑證數位化?
COMMEET 協助企業把憑證管理放進完整的費用流程中,而不是只把發票存成電子檔。
從員工提交費用申請、上傳憑證、AI-OCR 擷取資料、主管簽核、付款紀錄串接、費用分類,到後續 ERP 入帳與查核資料匯出,COMMEET 讓每一筆費用都能保留清楚的流程紀錄。
| 憑證數位化需求 | COMMEET 支援方向 |
| 憑證資料不完整 | 透過欄位檢查與 AI-OCR 降低人工輸入與缺漏 |
| 查核時資料分散 | 將憑證、申請、簽核、付款與入帳資料集中管理 |
| 員工代墊難追蹤 | 讓代墊申請、憑證、付款狀態與報銷進度可追蹤 |
| 會計師需要查核資料 | 協助整理可調閱、可比對、可追溯的資料結構 |
| 紙本和電子流程並行 | 協助企業分階段建立憑證保存與數位流程 |
先把查核問題問清楚
憑證數位化的深層價值,在於協助企業建立一套具備可保存性、可調閱性、可追溯性與可勾稽性的現代化支出管理體系。
* 本文為企業憑證數位化導入建議,實際憑證保存、紙本保留與查核要求,仍應依主管機關最新規範、企業自身情況與簽證會計師意見確認。
文/Wendy Liu|COMMEET編輯群