別讓工具越換越多!用支出治理迎戰企業費用管理的下一步
近年來,企業陸續推動財務流程數位化,從線上報銷、電子憑證、AI-OCR 辨識、預算管理,一路到數位企業卡與 ERP 系統的串接,費用管理工具的功能可說越來越完整。功能越變越多,卻不一定能帶來相應的控管效益,關鍵在於企業面臨的挑戰不只是需要某個工具,而是各個模組各自獨立,缺乏連貫性。 企業預算控管習慣用 Excel 或獨立系統;同仁在費用系統提出申請;主管審核後,再透過企業卡或網銀付款;憑證則另外上
近年來,企業陸續推動財務流程數位化,從線上報銷、電子憑證、AI-OCR 辨識、預算管理,一路到數位企業卡與 ERP 系統的串接,費用管理工具的功能可說越來越完整。功能越變越多,卻不一定能帶來相應的控管效益,關鍵在於企業面臨的挑戰不只是需要某個工具,而是各個模組各自獨立,缺乏連貫性。 企業預算控管習慣用 Excel 或獨立系統;同仁在費用系統提出申請;主管審核後,再透過企業卡或網銀付款;憑證則另外上
不管是工作還是日常生活,大家遇到問題、需要整理資訊或做決策時,都已經習慣參考「ChatGPT 怎麼說?」。生成式 AI 的出現,確實為我們帶來了前所未有的便利與效率提升! 對企業而言也是如此。同仁出差後,隨手把發票、收據或電子憑證拍照丟給生成式 AI ,就能快速擷取日期、金額、統編、店家名稱等資訊。相較過去逐欄手動輸入,這類多模態 AI 的確大幅降低了憑證數位化的門檻,也讓「把紙本資料轉成結構化文
隨著企業規模擴大與跨足不同領域,集團化管理已是許多成長型企業的必經之路。然而,當組織跨足多家獨立公司(不同統編)時,傳統的 HR 與簽核系統往往受限於單一公司邊界,導致跨公司簽核流程處處受阻,甚至造成內部管理與風控上的漏洞。 一、 跨公司管理最常遇到的兩大行政斷層 在集團擴張與跨公司協作的過程中,若缺乏彈性的系統底層支援,營運管理團隊與第一線主管通常會面臨兩大實質困擾: 斷層 1:實質匯報主管在
營運中的企業,每隔兩個月就需要申報一次營業稅。對於擁有多家子公司與關係企業的集團財務團隊而言,相關核對作業尤為繁重與關鍵。 面對各部門提報的單據與請款申請,會計人員必須細心比對每張發票上的「買方統一編號」是否與系統記載的抬頭完全吻合。 「這筆差旅費預算屬於母公司,但發票開立的統編是子公司。」 「廠商維護費用的發票開給 B 公司,請款流程卻由 A 公司發起。」 這些情境在集團日常管理中屢見不鮮。一旦
拓展業務、成立新品牌,對經營團隊來說是營收成長的里程碑;但對財務團隊而言,卻是一連串挑戰的開始。 集團企業的財務人員,每到月底關帳時,往往需要登入不同公司的 ERP、網路銀行與費用管理表單。除了反覆核對統一編號,還得仔細確認每張傳票到底屬於哪一家公司。 在傳統的架構下,跨公司的數據整合幾乎全靠人工手動拼貼。如何在集團集中管理與子公司營運彈性之間取得平衡,成為每位集團財務主管都必須面對的課題。 傳統
儘管許多企業已經導入 ERP 或雲端辦公系統,月底結帳時,會計桌上依然堆滿了從各部門送來的報銷單,上面貼滿了長短不一、字跡模糊的熱感應紙發票證明聯。 許多企業在推動無紙化報帳時,最大的障礙往往不是技術,而是對稅法合規的疑慮:「發票真的可以直接丟嗎?沒有實體紙張,國稅局調帳查核會不會被補稅受罰?」 答案很明確:符合法定條件與技術規範的電子發票,完全可以做到 100% 全無紙化報帳。 企業對無紙化的疑
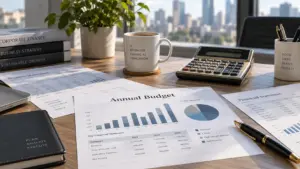
每年十月啟動次年度預算編製時,各部門提報的金額往往高於預期,財務端在缺乏足夠細部資訊的情況下,往往只能採取齊頭式調降,造成大量跨部門溝通成本。要打破預算失真與審核拉鋸的循環,關鍵在於找出溝通落差的根源,並運用結構化的支出數據,建立客觀且具說服力的評估基準。 為什麼部門預算總容易產生落差?剖析預算失真的三大根本因素 在企業管理實務中,年度預算偏離實際營運軌跡並非單一偶發事件,而是傳統作業流程長年累積
從人事請假、公文簽呈到採購審核,BPM 成功將過去散落在辦公室走廊上的紙本公文,轉化為一道道嚴謹且高效的數位化關卡。然而,對企業營運而言,費用管理是高度專業化的財務專項——其背後關聯著發票稅務法規、金流支付工具、即時預算防禦與後端會計分錄等複雜維度,遠超出一般行政簽核的範疇。 本文將從企業系統架構的演進出發,深入解析 BPM 與費用管理系統的本質差異,如何在保留審核嚴謹制度的同時,也能釋放財務數據
商務出差對多數員工而言,真正的考驗往往不在客戶會議,而是在回國後的報帳流程。差旅政策寫得模稜兩可,主管口頭說實報實銷,財務審核時卻嚴格把關。 出差住宿該選五星級飯店還是平價商旅?計程車收據怎麼開才不會被退件?盤點職場中最常讓人踩雷的 5 大差旅報帳潛規則,並解析企業與員工如何建立雙贏的差旅管理共識。 一、職場最尷尬的 5 大「差旅報帳潛規則」 潛規則 1:政策寫「實報實銷」,不代表能住到上限 這是
每逢月中報銷截止與季末關帳,財務人員桌上總是堆滿貼著發票的支出證明單,這種高度依賴「紙本證明、實體印章、人工核對」的傳統憑證管理模式,正在成為企業規模化擴張時最大的營運瓶頸。 近年,台灣稅務主管機關對電子資料儲存規範逐步開放,「憑證電子化」已不再只是為了響應 ESG 的無紙化口號,而是強化企業內控、釋放財務生產力,並實現「零接觸財務」的關鍵戰略升級。 一、 什麼是「憑證電子化」?企業會計憑證的 3