遺失報帳發票對員工而言,只是一筆幾百、幾千元的代墊款;但對財務而言,背後牽涉的是營業稅能否扣抵的法律界線、營利事業所得稅查核的剔除補稅風險、年底繁重的帳外調整工作,以及企業內控防線的崩塌。
當面對缺件、漏件或只有付款紀錄的報帳單據時,財務到底該如何依法判斷?合規的替代憑證標準在哪裡?又該如何建立制度阻斷反覆發生的惡性循環?
一、稅法界線:兩大稅目的費用認列與扣抵限制
財務之所以無法隨意通融,原因在於國家稅法對於營業稅扣抵與營利事業所得稅費用認列有著本質不同的憑證法定要求。
很多非財務背景的同仁常誤以為只要內部同意報帳,稅法上就能順理成章扣繳,這也是跨部門衝突的根源。
1. 營業稅法界線:進項稅額絕對不能僅憑刷卡單扣抵
依據《加值型及非加值型營業稅法》第 19 條第 1 項第 1 款規定,營業人未依規定取得並保存第 33 條所列之法定憑證者,其進項稅額不得扣抵銷項稅額。
而《營業稅法》第 33 條所規定的合法憑證,主要包含載有營業稅額的統一發票扣抵聯、電子發票證明聯或經財政部核准之其他憑證。
財務的實務痛點與法律風險:信用卡簽單、銀行匯款水單或行動支付交易紀錄,僅能說明買賣雙方的金流交付事實,並無法證明該筆交易之銷售營業人已依法開立統一發票並報繳 5% 營業稅。
若財務屈服於內部壓力,擅自以信用卡簽單申報扣抵營業稅進項稅額,一旦遭國稅局電腦交查勾稽異常,將直接構成《營業稅法》第 51 條之虛報進項稅額,企業不僅會被補徵所漏稅款,更將面臨處以所漏稅額五倍以下罰鍰的重罰。
2. 營所稅法界線:查核準則對費用認列的嚴格檢核
在年度營利事業所得稅申報層面,各項營業費用認列的準據為《營利事業所得稅查核準則》第 67 條:費用及損失之原始憑證,除應取具外來憑證或內部憑證外,如因外來憑證不符規定,不得列為費用或損失。
許多同仁會主張:「查核準則不是有提到支出證明單嗎?我寫一張切結說明不就可以入帳了?」
這是一個極大的法規誤解。依《查核準則》第 67 條第 2 項及實務見解,得以經手人「支出證明單」作為原始憑證的情境,僅限於「營利事業向非營業人採購,確實無法取得外來憑證」之特殊例外情況(例如向農民購買農產品、向街頭個人小販零星採購等)。
如果這筆消費是向依法必須開立統一發票的合法商號、飯店、餐廳或文具店購買,交易相對人本來就有開立發票義務,員工純粹因個人保管不慎遺失發票,在稅法上絕不構成「無法取得憑證」的法定要件。若無合規法定替代文件,國稅局查核時將直接全數剔除該筆費用,企業必須補繳 20% 的營利事業所得稅。
二、法規下的合規解方:遺失憑證的「法定替代文件」審核指南
當員工遺失原始發票,財務並非只能全面退件拒付。只要依循《統一發票使用辦法》第 23 條的法定程序取得對應文件,該筆支出依然能合法申報扣抵與認列。
財務在審核各類補件申請時,應落實以下查驗標準:
| 遺失憑證類型 | 依《統一發票使用辦法》第 23 條之法定替代文件 | 財務審核檢視核心要點 | 稅務處理效力判斷 |
| 三聯式紙本發票:扣抵聯+收執聯皆遺失 | 原銷售營業人提供之存根聯影本 | 1. 影本字跡清晰,載明買受人名稱、統編、品名、金額。 2. 必須加蓋原銷售店家之「統一發票專用章」(蓋一般收發章或無蓋章者無效)。 |
營業稅: 可申報扣抵進項稅額。 營所稅: 可列為合法費用憑證。 |
| 三聯式紙本發票:僅遺失扣抵聯(收執聯尚存) | 保留之原收執聯影本 | 由買受人(本公司)於影本加蓋公司發票章或公司大章,並註明「與正本相符,原扣抵聯遺失」備查。 | 營業稅: 可替代扣抵聯申報扣抵。 營所稅: 原收執聯正本入帳認列。 |
| B2B 電子發票證明聯遺失(有打統編) | 財政部平台進項發票紀錄 / 店家存根資訊 | 1. 財務直接登入「財政部電子發票整合服務平台」查詢該字軌號碼是否成功上傳。 2. 若需紙本,請店家自系統列印存根檔並加蓋發票專用章。 |
營業稅: 資料以財政部平台為準,可直接申報。 營所稅: 具合法憑證效力,全額認列。 |
| 僅有信用卡簽單、網銀轉帳明細或收據 | 內部「憑證遺失切結書」+ 金流明細截圖(非法定替代憑證) | 1. 交易時間、金額與請款項目必須與金流明細完全吻合。 2. 檢附公務關聯證明(如會議簽到表、派令、訂購對話)。 3. 依公司核決權限完成專案簽核。 |
❌ 營業稅:嚴禁扣抵(否則構成虛報進項)。 ⚠️ 營所稅: 帳列費用,申報時列入帳外調減。 |
三、財務內部的帳務處理與實務三大麻煩點
即便財務深諳法規,處理無合法發票的請款,依然製造出以下三大實務困擾:
1. 麻煩一:年底結算申報的帳外調整負擔
對於那些僅有刷卡單、主管特准核銷的支出,公司在會計帳上已實質撥款給員工,由於未取得稅法規定之合法外來憑證,主辦會計在每年 5 月申報營所稅時,必須在「營利事業所得稅結算申報書(P1 損益及稅額計算表)」將這些不合規憑證的金額挑出,填入「帳外調減-費用未取具合法憑證」欄位。
如果企業每個月都有十幾筆同仁靠簽切結書核銷,到了年底,財務就必須逐筆翻找傳票、重新核對哪些金額不能申報費用扣除,這也直接增加了公司的稅務負擔與查帳時被國稅局調帳抽查的機率。
2. 麻煩二:同一筆交易重複報支的內控破口
這是憑證遺失審核中最常見的弊端風險:
【案例】員工在 3 月出差遺失了高鐵票與計程車收據,填寫了切結書並檢附信用卡帳單,財務予以特准撥款;到了 5 月,該員工在舊公事包中翻出了這張高鐵票與發票正本,若缺乏系統性勾稽,員工極可能再次送出請款單,造成公司重複撥款。
若企業仍仰賴紙本傳票核銷,財務很難在數百筆差旅報帳中,單憑人工記憶比對出兩個月前那筆已核銷的刷卡紀錄,造成嚴重的內控漏洞。
3. 麻煩三:跨部門溝通成本高昂
財務堅守法規防線,換來的往往是同仁的抱怨:「財務制度不知變通、刁難第一線同仁、阻礙業務推展」。反之,如果會計輕易退讓,日後會計師查核時列出管理建議書指責內控缺失,或遭稅務機關糾正時,承擔責任的依舊是財務主管。
四、從事後追查轉向事前預防的支出治理
面對遺失發票與憑證缺件,如果財務的工作始終停留在教員工怎麼補件、追繳切結書、在帳外手動調減,就永遠無法跳脫行政泥淖。財務長與營運主管應該透過制度約束與數位工具,徹底將風險阻絕於源頭:
1. 制度面約束:讓缺件具有組織痛感
- 明定無法扣抵之 5% 營業稅由部門預算吸收:
在《費用報支管理辦法》中增訂條款:凡因同仁個人疏失遺失原始發票,且未依規定取得店家存根聯影本者,經專案特准核銷時,僅能核銷扣除 5% 營業稅後之淨額,或將無法扣抵之稅額直接計入該專案/部門預算支出。當損失直接衝擊部門預算達成率時,部門主管便會在送單前落實第一道審核把關。 - 設立嚴格的例外報支額度與次數門檻:
規範每位同仁每年度使用遺失切結申請報支不得超過 2 次,單筆上限 NT$ 3,000 元;超過者必須呈報至總經理或營運長簽核,大幅增加員工的心理門檻。
2. 工具面阻斷:以數位化工具取代紙本代墊
- 配置數位企業卡(Corporate Card):
針對頻繁出差的業務同仁或常態採購窗口,全面發放數位企業卡。消費由公司銀行帳戶扣款,對帳單與銀行 API 串接,從源頭消除員工代墊款與事後蒐集單據的摩擦。 - 企業載具與 B2B 電子發票全面歸戶:
將公務叫車、差旅高鐵購票、雲端軟體訂閱及各類採購,全面綁定企業專屬電子發票載具與統編。交易完成瞬間,發票自動由系統拋轉至財政部電子發票整合服務平台,不再產生任何容易遺失或褪色的熱感應紙。 - 導入智能費用管理 SaaS 系統:
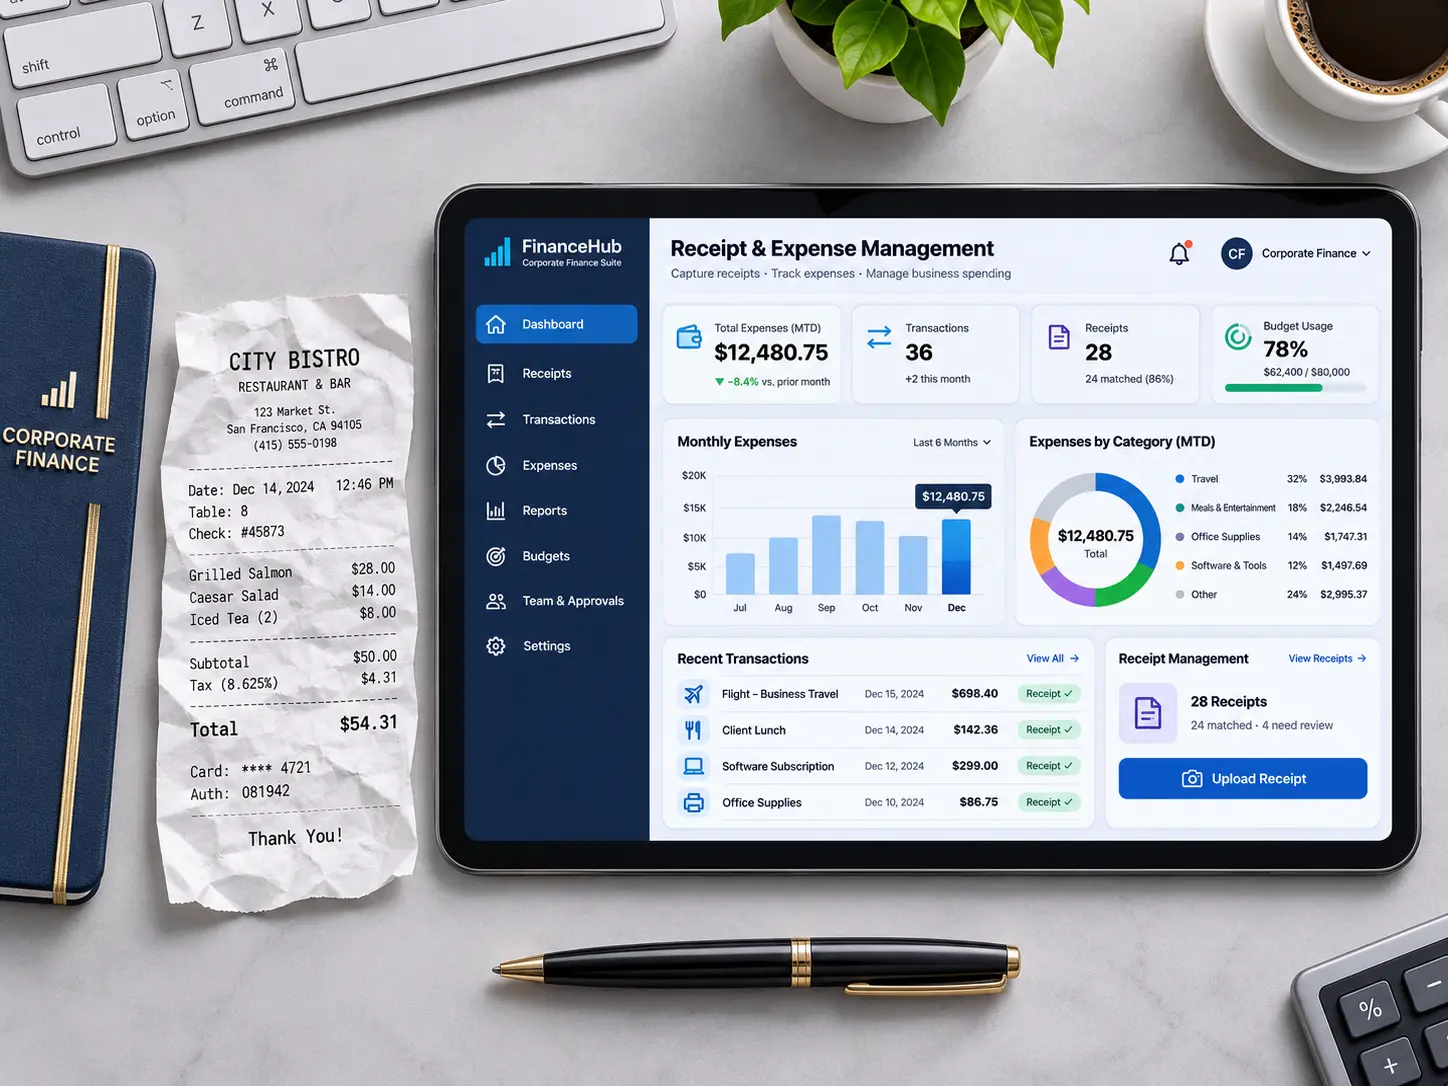
透過支援行動端 OCR 影像辨識的數位化費用管理工具,員工在拿到紙本憑證的當下即可手機拍照上傳。系統能自動辨識發票字軌、金額並檢驗真偽,即時完成防重複核銷比對,就算後續實體單據遺失,雲端也留存了高解析度影像與中繼資料,兼顧稽核軌跡與作帳效率。
建立兼顧法規與效率的報帳內控體系
員工遺失發票看似只是行政小事,但從稅法遵循、會計帳務到公司營運內控,無一不是財務必須嚴守的關卡。
面對這項長年痛點,財務團隊的最佳策略是「對外提供清楚明瞭的合規補件 SOP,對內落實明確的稅務申報分類,對上推動數位化的支出治理工具」。唯有將報帳流程透明化、自動化,財務才能真正從月底追討發票的繁瑣雜務中解放,轉型為具備策略價值的企業智慧營運夥伴。