儘管許多企業已經導入 ERP 或雲端辦公系統,財務部卻依然維持著數十年如一日的流程:月底結帳時,會計桌上堆滿了從各部門送來的報銷單,上面貼滿了長短不一、字跡模糊的熱感應紙發票證明聯。
企業推動無紙化時,擔憂的大多不是技術,而是對稅法合規的疑慮。發票真的可以直接丟掉嗎?沒有實體紙張,國稅局調帳查核會不會被補稅受罰?
答案很明確:符合法定條件與技術規範的電子發票,完全可以做到 100% 全無紙化報帳。 但關鍵在於,企業必須先搞懂稅法規範的本質,並釐清哪些發票可以直接走數位軌跡,哪些實體紙本依然有歸檔限制。
一、 稅法解密:憑證「完全無紙化」的法規依據
企業財務主管對「無紙化」最大的疑慮,通常來自於《商業會計法》與國稅局查核。事實上,台灣的法規環境早已具備容納電子憑證的基礎:
1. 《商業會計法》第 35 條與第 38 條
法規明定商業得以電子方式處理會計資料。各項原始憑證若已依規定儲存於雲端、伺服器或光碟等電子媒體,只要滿足「可隨時列印、不可竄改、具備完整審計軌跡」三項原則,即可替代實體紙本保存。
若想通盤了解各類合約、請款單、免用發票收據與勞務報酬單等整體憑證的法規框架,可參考企業憑證電子化指南:法規依據、合規要件與推動路徑。
2. 《稅捐稽徵機關管理營利事業會計帳簿憑證辦法》
經核准使用電腦處理帳務之營利事業,其產製之帳簿、憑證可以數位檔案儲存。當稽徵機關需要調閱帳簿憑證時,營利事業只要能依規定格式提示電子儲存媒體或由系統匯出供查核,即具有法定效力。
3. 國稅局查核思維的轉向
國稅局查稅的核心邏輯是「交易真實性」與「進項稅額扣抵的合法性」。傳統紙本發票容易發生偽造、影印重複報帳或字跡褪色無法辨識等問題;相對而言,已上傳至財政部「電子發票整合服務平台」的數位資料,具備國家級資料庫背書,其證據力與透明度遠高於一張熱感應紙。
二、 實務情境拆解:四種發票類型的無紙化極限
在企業費用報銷的實務中,發票來源種類多,無法一概而論:
| 憑證類型 | 典型來源情境 | 合規處理與無紙化作法 |
| A. 雲端發票(營業人載具歸戶) | 員工差旅交通(高鐵、Uber)、電商公務採購、水電電信費 | 100% 全無紙化
採購時存入企業統編載具或員工共通性載具,自始至終無實體紙本產生,完全合法。 |
| B. B2B 電子發票(MIG 4.1) | 廠商常態採購、軟體雲端服務(SaaS)、委外勞務貨款 | 100% 全無紙化
廠商直接開立 B2B 電子發票至加值中心,查帳時直接由 ERP 系統匯出電子檔與財政部存證號。 |
| C. 電子發票證明聯(熱感應紙) | 實體門市採購、公務餐敘、突發性代墊支出 | 有條件無紙化
完成 API 驗證與數位影像歸檔後,紙本依內控規範定期批次留存備查或簡化封箱。 |
| D. 傳統非電子憑證 | 免用統一發票收據、手寫三聯式發票、農漁民收據 | 無法無紙化
法律上仍屬非數位原生憑證,紙本正本必須依規定期限(通常為 5 年)集中實體封箱保存。 |
三、 技術落地與風控架構:AI-OCR 如何防堵弊端?
許多財務對無紙化報銷卻步的核心原因,往往在於內部控制與防弊疑慮——例如發票被改圖變造、同一張發票跨專案重複報銷,或是紙本字跡磨損導致難以核對。
然而,在企業日常的真實報帳情境中,憑證來源多元且狀態各異:隨身攜帶的熱感應紙難免有些微摺痕或磨損,實務上更有計程車乘車證明、免用統一發票收據、停車單,甚至跨國差旅取得的外幣 Invoice。
成熟的數位費用管理並非單純「拍張照片留存」,而是透過「高容錯的深度圖形辨識」結合「系統級內控鎖定與審計軌跡」,構建一套兼具使用彈性與合規嚴謹度的防護網:
1. 深度圖形與版面分析(AI-OCR):超越單一規格的多元憑證適應力
新一代專為財務場景訓練的 AI-OCR,採用先進的電腦視覺與自然語言版面理解技術,讓憑證辨識更貼合複雜的實務應用:
- 高容錯影像適應:即時分析紙本發票的排版結構與欄位關聯,即使憑證因隨身攜帶產生摺痕、微幅受損或光線不均,系統仍能精準錨定並擷取字軌號碼、開立日期、隨機碼及消費金額等核心資訊。
- 多元憑證格式全面支援:不僅能精準處理電子發票證明聯,對於傳統免用統一發票收據、高鐵票根、計程車手開單或海外商業發票,皆能透過同一套影像模型自動歸納欄位,大幅減輕員工手動鍵入與財務逐筆核對的作業負擔。
- 影像智慧校正存證:在影像上傳階段即自動進行邊緣偵測、透視校正與對比強化,生成清晰、平整的數位憑證檔,確保電子化備查的檔案符合外部稽核與會計查核標準。
2. 全域唯一性鎖定:系統底層阻斷「重複報銷」
在傳統紙本報銷流程中,發票若被影印或分別送交不同審核人員,肉眼極難即時察覺。在數位化架構下,系統能透過資料庫層級從源頭把關:
- 發票識別唯一值鎖定:辨識完成後,系統會將「發票字軌 10 碼 + 隨機碼 4 碼(或結合開立日期與金額)」建立全域唯一索引鍵。
- 跨單、跨部門防重機制:無論是同一員工在不同月份誤傳,或是不同人員試圖報銷同一張憑證,系統在草稿建立時便會直接發出比對衝突警示並阻斷送件,自動杜絕一單多報的風險。
3. 多維度政策引擎與不可竄改的數位審計軌跡
除了防範憑證重複,數位化系統更能將審核規則前置,化被動查帳為主動風控:
- 費用政策動態檢查:系統自動比對憑證開立時間與報銷項目,若發票日期落在非公務時段、非出差申請區間,或單筆金額超過差旅政策上限,系統將自動標記異常,提醒審批主管重點檢核。
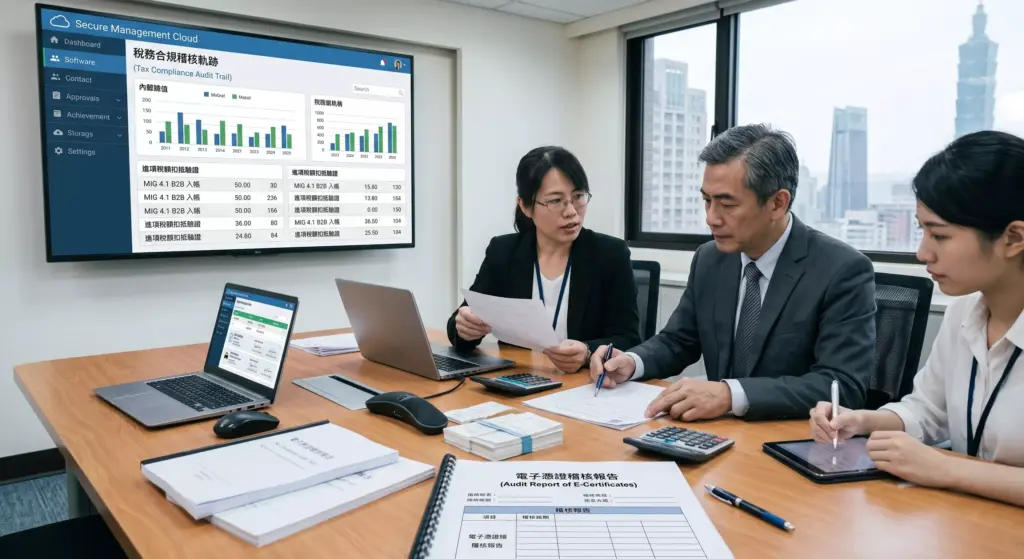
- 完整操作日誌:每筆報銷自影像上傳、辨識結果、金額修改記錄、主管簽核到財務覆核,全程留存具備時間戳記的數位軌跡,確保每一筆記帳皆有據可循、不可任意竄改,為內部稽核與外部會計師查核提供最堅實的合規證據鏈。
四、 企業推動「發票全無紙化」的 4 階段執行藍圖
要告別辦公室堆積如山的發票紙箱,企業可以採取漸進式路徑落地:
階段一:憑證來源盤點與分類
- 統計企業全年度的報銷憑證結構,計算出「B2B 電子發票」、「載具發票」、「熱感應紙證明聯」與「傳統紙本收據」各自佔比。
- 將佔比最高的類型(通常是 B2B 與員工差旅代墊)列為第一波數位化重點。
階段二:更新內部報銷與內控制度
- 修訂內部《差旅及費用報銷管理辦法》,載明:
- 凡使用營業人載具或公務支付工具之消費,免附實體證明聯。
- 電子發票證明聯經行動端拍照上傳並由系統驗證無誤者,得免填寫紙本黏存單。
- 制定紙本憑證的退役機制(例如傳統收據集中依月份封箱,不再黏貼於每張申請單)。
階段三:導入合規費用管理與發票 API 系統
- 建置具備 AI-OCR 智能辨識的費用管理系統。
- 確保系統具備電子時間戳記與異動紀錄,滿足外部會計師查核與稅務調帳需求。
階段四:源頭載具化與支付工具整合
- 推行公務虛擬卡/企業卡:差旅與線上採購直接綁卡,交易明細自動拋轉報帳系統。
- 推動商務載具整合:在企業常用的高鐵會員、計程車叫車平台(如 Uber、台灣大車隊企業帳號)、外送平台中預設企業統編與載具代碼,從源頭阻斷熱感應紙的印出。
讓無紙化成為財務自動化與合規防禦的跳板
當企業徹底揮別紙本發票,改以載具歸戶與合規 API 作為資料來源,財務人員從月底漫長的「整理黏存單、肉眼校對發票、逐筆手動 Key-in 傳票」中被解放出來;更重要的是,系統建立的防偽、防重複報銷與自動狀態稽核,為企業在面對國稅局查核與會計師審計時,築起了一道比紙本憑證更堅固、更合規的防護網。
如果您正在考慮開始無紙化,歡迎下載 COMMEET 為企業準備的查核工具包,並與您的會計師確認導入邊界。
文/Wendy Liu|COMMEET編輯群